ANZEIGE

Maersk ordert 26 Schiffe im Kampf um Platz zwei der Containerreedereien

Die dänische Reederei bestellt 26 Schiffe und weicht damit von ihrer Logistikstrategie ab, während CMA CGM von hinten drängt.
•• 6 Min
Maersk ordert 26 Schiffe im Kampf um Platz zwei der Containerreedereien

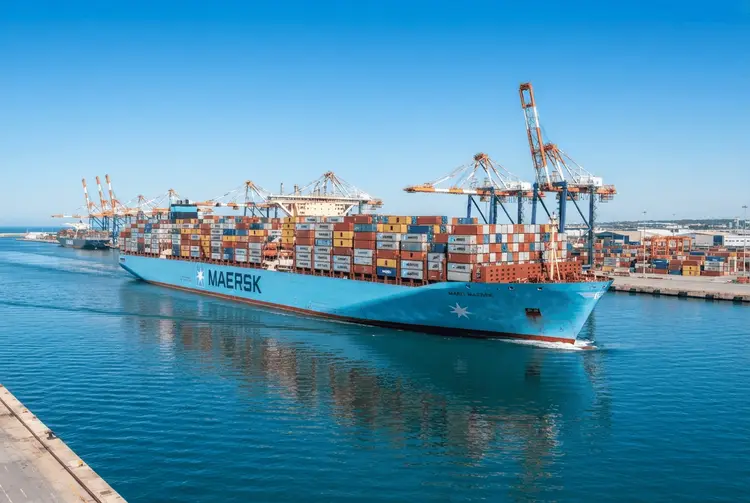
Der dänische Containerriese A.P. Moller-Maersk hat seine Strategie grundlegend geändert und setzt nun auf ein aggressives Programm zum Kauf von Schiffen. Damit will das Unternehmen verhindern, dass der französische Wettbewerber CMA CGM ihm den zweiten Platz unter den weltweit größten Containerreedereien streitig macht. Der Schritt markiert einen deutlichen Richtungswechsel: Maersk hatte den Großteil des vergangenen Jahrzehnts damit verbracht, seine logistische „Ship-to-Doorstep“-Operation auszubauen.

Allein im September bestellte das dänische Unternehmen 26 Schiffe, die jeweils das Äquivalent von 18.600 Twenty-Foot-Equal-Unit-(TEU)-Containern transportieren können. Damit steigt die Gesamtzahl der bestellten Schiffe auf 131, wie Daten der Plattform Alphaliner zeigen. Maersk steht unter Druck, mit Wettbewerbern Schritt zu halten, die ihre Flotten aus den Erträgen höherer Frachtraten erweitern.

Chief Executive Officer Vincent Clerc sagte im September, der dänische Blue-Chip-Konzern werde „mehr Schiffe benötigen“, um mit den anhaltenden Handelsstörungen fertigzuwerden, und dass Maersk auf dem Markt nun „aggressiver auftreten“ werde. Die Einordnung stammt aus dem wöchentlichen Newsletter von Roula Khalaf, Chefredakteurin der Financial Times, in dem sie ihre favorisierten Geschichten vorstellt.

Die Details

Die neuen Schiffe – deren Übergabe zwischen 2029 und 2030 erfolgen wird – weiten die Gesamtflotte auf 882 Einheiten aus. Das entspricht einer Steigerung der bestehenden Tonnage um 16 Prozent. An der Spitze der Branche steht jedoch weiterhin MSC, das Maersk 2022 als weltgrößte Reederei überholte und laut Alphaliner inzwischen eine Flotte von 1.015 Schiffen betreibt. Die neuen Bestellungen werden daher wenig dazu beitragen, die Lücke zum größeren Konkurrenten zu schließen.

Auch CMA CGM drängt von hinten. Das familiengeführte französische Unternehmen, das nach der Finanzkrise 2008 kurz vor dem Bankrott stand, hat in den letzten Jahren aggressiv expandiert und verfügt über 160 bestellte Schiffe. In der Kombination aus aktueller Flotte und neuen Bestellungen übertrifft es Maersk nun in der Größe. Bei ihrem ersten Hafenbesuch in Großbritannien für ihr neuestes, 400 Meter langes Containerschiff im vergangenen Monat erklärte Nicole Chamard, Vizepräsidentin für die asiatischen und nordeuropäischen Linien bei CMA CGM, es sei nun „eine Tatsache“, dass das Unternehmen nächstes Jahr zur zweitgrößten Containerreederei aufsteigen werde.

„Wenn man heute die Orderbücher und die Größe der Flotten vergleicht, dreht sich der Wettbewerb wirklich um den zweiten und dritten Platz“, sagte Christian Rychly, Chief Operating Officer der norwegischen Reederei MPC Container Ships. Peter Sand, Chefanalytiker beim maritimen Forschungsunternehmen Xeneta, ergänzte mit Blick auf den französischen Herausforderer: „CMA war immer schon diejenige, die hinter den Top-Playern herläuft.“

Zehn der neuen Schiffe von CMA CGM sind deutlich größer als die Maersk-Einheiten – sie können das Äquivalent von 24.212 TEU transportieren. Darunter ist die Notre Dame, ein mit Flüssigerdgas betriebenes Schiff, das das derzeit größte Containerschiff unter französischer Flagge ist. Maersk hat dagegen bewusst darauf verzichtet, die größten Schiffe auf dem Markt zu kaufen. Bei der Ankündigung einer Bestellung von acht 366 Meter langen Schiffen im Februar erklärte das Unternehmen, diese Schiffe böten ihm „größere Flexibilität als die größten derzeit gebauten Schiffe“ und ermöglichten ihm „mehrere Einsatzoptionen sowohl in unserem aktuellen als auch in unserem zukünftigen Netzwerk“. Die größten Containerschiffe sind etwa 400 Meter lang, was sie so groß macht, dass sie nicht in allen Häfen anlegen können.

Die neuen Maersk-Schiffe werden zu den größten Einheiten in der eigenen Flotte gehören, da das Unternehmen seinen Wettbewerbern folgt, die versuchen, Kosten durch Skaleneffekte zu senken. Je größer und effizienter die Schiffe, desto niedriger können die Tarife sein, da Kraftstoffkosten bis zu zwei Drittel der Kosten ausmachen. „Wenn Sie die Größe des Schiffs verdoppeln, senken Sie die Kosten um etwa 25 Prozent. Das ist die Grundlage dessen, was jeder tut“, sagte Rychly.

Auch andere Wettbewerber stocken auf: Cosco hat 155 Schiffe bestellt, was einer Steigerung seiner aktuellen Flotte um 52 Prozent entspricht. Hapag-Lloyd, das in einer Allianz mit Maersk ist, hat eine 4,2-Milliarden-Dollar-Übernahme des israelischen Konkurrenten Zim vereinbart, was seine Flotte auf mehr als 400 Schiffe erhöhen würde. Reedereien wie CMA CGM haben ihre Flotten zudem erweitert, um sich auf das Ende ihrer Schiffsaustausch-Allianzen vorzubereiten. CMA CGM handelt vor dem Hintergrund des Auslaufens einer Allianz mit dem staatlich unterstützten chinesischen Carrier Cosco, Taiwans Evergreen und Hongkongs OOCL im Jahr 2032.

Hintergrund: Was bisher geschah

Bereits am 04.05.2026 berichtete aktien.news, dass Maersk einen US-amerikanischen Plan für den Transit durch die Straße von Hormus begrüßte. Die Nachricht kam zu einem Zeitpunkt, an dem die globale Schifffahrtsbranche mit erheblichem operativen Druck konfrontiert war; die Meerenge gilt als eine der strategisch bedeutsamsten Wasserstraßen der Welt, durch die schätzungsweise rund 20 Prozent des globalen Ölhandels transportiert werden.

Am 07.05.2026 meldete aktien.news, dass A.P. Moller-Maersk trotz erheblicher Belastungen durch den Nahostkonflikt an seiner Jahresprognose festhielt. Das Unternehmen begründete dies mit einer weiterhin starken Nachfrage in der globalen Containerschifffahrt, warnte aber zugleich, dass der anhaltende Konflikt die Betriebskosten durch Unterbrechungen im Schiffsbetrieb und höhere Treibstoffpreise deutlich in die Höhe treiben werde. Es war das erste offizielle Update des Unternehmens seit dem Ausbruch des Nahostkonflikts Ende Februar.

Am 03.07.2026 berichtete aktien.news über eine Hochstufung durch Goldman Sachs: Die US-Investmentbank stufte Maersk von „Sell“ auf „Neutral“ hoch und hob das 12-Monats-Kursziel von 13.000 auf 16.000 Dänische Kronen an. Als zentralen Grund nannten die Analysten eine weniger stark als erwartet ausfallende Verschlechterung des Verhältnisses von Angebot und Nachfrage in der Containerschifffahrt bis zum Jahr 2027 sowie einen geringeren prognostizierten Free-Cashflow-Verbrauch.

Was das für Anleger bedeutet

Maersk hat seine Gewinnprognose in diesem Jahr bereits zweimal angehoben, nachdem es ursprünglich mit einem Verlust gerechnet hatte. Die Reederei hat ihre Flotte seit der Pandemie um etwa ein Fünftel vergrößert, in den vergangenen zehn Jahren aber einen anderen Weg als die Wettbewerber eingeschlagen, indem sie ihre Logistikoperation vom Werk bis zum Verbraucher ausbaute. Diese Strategie sollte helfen, die Volatilität im Containerschiffsektor zu überstehen – nun hat das Unternehmen die Taktik gewechselt, in der Annahme, dass die Frachtpreise länger hoch bleiben werden.

Clerc sagte, zwischen 2000 und 2020 sei es „ziemlich symmetrisch gewesen . . . wie viel man machte und wie viel man verlor“, aufgrund der Boom-and-Bust-Natur der Schifffahrtsbranche. Störungen und Engpässe in Häfen hätten jedoch dafür gesorgt, dass es „nun eine natürliche Untergrenze“ für die Preise gebe und „man deutlich mehr verdienen kann als zuvor“. Zudem werde erwartet, dass die durchschnittlichen Erträge hoch bleiben würden. Für Aktionäre heißt das: Die Entwicklung hängt stärker denn je an den Frachtraten und an der Frage, ob sich die optimistischen Kapazitätserwartungen der Branche erfüllen.

Ein zentrales Risiko bleibt Überkapazität. Einige Führungskräfte befürchten, dass wachsende Flotten die Frachtpreise drücken und Containerreedereien potenziell vor erhebliche Verluste stellen – obwohl viele Executives argumentieren, dass sie dem entgegenwirken können, indem sie ihre Schiffe verlangsamen oder stilllegen. Lars Jensen, Chief Executive der Beratungsfirma Vespucci Maritime, ist hier skeptisch: „Vincent [Clerc] ist ziemlich optimistisch, dass wir keine Überkapazitäten bekommen werden, dass es vielmehr zu einem Kapazitätsengpass kommen wird und die Carrier den extrem großen Bestellbestand managen können, aber ich bin davon nicht überzeugt.“

Ausblick

Die Übergabe der neuen Maersk-Schiffe ist für die Jahre 2029 und 2030 vorgesehen. CMA CGM rechnet eigenen Angaben zufolge damit, im kommenden Jahr zur zweitgrößten Containerreederei aufzusteigen. Der Ausbau der Flotten dient bei mehreren Anbietern auch der Vorbereitung auf das Ende bestehender Allianzen im Jahr 2032.

Jensen beschreibt die Lage der Branche nüchtern: „Der Druck liegt auf allen anderen Carriern, sich für die 2030er Jahre aufzustellen. Beginnt man einen Wachstumsschub, um eigenständig zu agieren?“ Zugleich warnt er, die Reedereien spielten ein „Nullsummenspiel“: „Sie können nicht alle auf diese Größe wachsen.“

Kurz erklärt

  • TEU: Twenty-Foot-Equal-Unit, eine genormte Maßeinheit für die Ladekapazität eines Containerschiffs.
  • Frachtrate: Der Preis, den eine Reederei für den Transport eines Containers auf einer Route berechnen kann.
  • Überkapazität: Situation, in der mehr Schiffsraum verfügbar ist als von den Verladern nachgefragt wird.
MaerskCma CgmContainerreedereiSchiffsbestellungenAlphalinerMSCFrachtrateÜberkapazität

Meistgelesene News

  1. Ukraine-Roboterangriff im Donbas deckt Schwachstelle in Putins Kriegsmaschinerie auf
  2. XRP-Preisprognose: Was Anleger in den nächsten drei Jahren erwarten
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Galeria Karstadt Kaufhof: Beetz stellt Rettungsplan für Warenhauskette vor
  5. Heizölpreise steigen stark: Staatlicher Rabatt bleibt umstritten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.