
Lithium-Dreieck: Wasser und Chemie bremsen globales Angebot
Argentinien, Bolivien und Chile sitzen auf 43 % der weltweiten Lithiumressourcen – doch Solechemie und Wasserknappheit blockieren die Förderung.
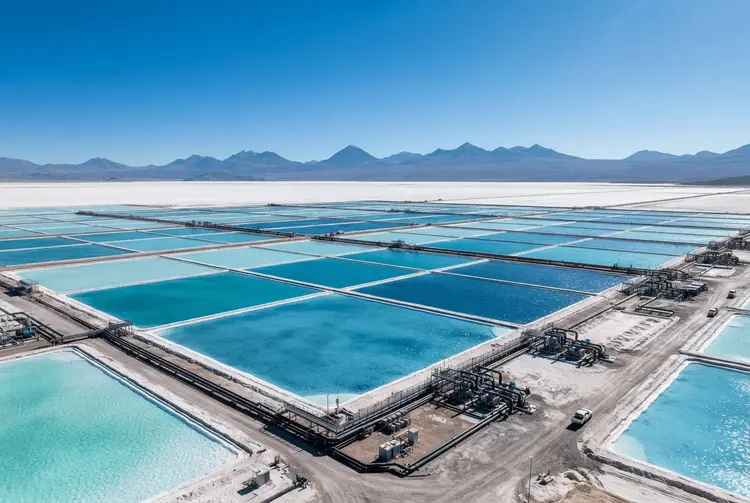
Das sogenannte „Lithium-Dreieck" gilt als geologischer Schatz der Erde. Argentinien, Bolivien und Chile vereinen rund 43 % der weltweit identifizierten Lithiumressourcen auf sich – ein Anteil, der die Region strategisch unverzichtbar für globale Batterielieferketten macht. Doch zwischen geologischem Potenzial und tatsächlicher Förderung klafft eine wachsende Lücke: Unterschiede in der Solechemie und die begrenzte Wasserverfügbarkeit erschweren es, diesen Reichtum in neues Angebot zu verwandeln.
Die drei Länder verfügen zusammen über 64 Millionen Tonnen identifizierter Lithiumressourcen. Trotz dieser enormen Basis gelingt es der Region nicht, ihr volles Potenzial auszuschöpfen. Die Herausforderungen sind dabei nicht allein politischer oder wirtschaftlicher Natur – sie sind tief in der Geologie und Hydrologie der betroffenen Gebiete verwurzelt.
Die Details
Im Kern des Problems stehen zwei miteinander verknüpfte Faktoren: die chemische Zusammensetzung der Sole und die Verfügbarkeit von Wasser. Lithium in der Region liegt überwiegend in Form von Sole vor – also in salzhaltigen Grundwässern, die in Salzseen, sogenannten Salaren, gespeichert sind. Die genaue chemische Zusammensetzung dieser Sole variiert jedoch erheblich von Lagerstätte zu Lagerstätte. Unterschiedliche Verhältnisse von Lithium zu anderen gelösten Stoffen wie Magnesium oder Kalium erfordern jeweils angepasste Aufbereitungsverfahren, was Investitionen verteuert und die Entwicklung neuer Projekte verlangsamt.
Hinzu kommt die Wasserfrage. Die Gewinnung und Verarbeitung von Lithiumsole ist wasserintensiv – ausgerechnet in einer Region, die zu den trockensten der Welt zählt. Die Atacama-Wüste in Chile, Herzstück des Lithium-Dreiecks, gilt als einer der niederschlagsärmsten Orte der Erde. Der Wasserbedarf der Minen übersteigt dort die natürlichen Regenerationsraten der Aquifersysteme, was ökologische und regulatorische Konflikte nach sich zieht.
Hintergrund: Was bisher geschah
Die Problematik ist nicht neu, hat aber zuletzt deutlich an Schärfe gewonnen. Bereits am 26. Juli 2026 berichtete aktien.news, dass sich die Wasserknappheit in der chilenischen Atacama von einer operativen Randerscheinung zu einem zentralen strategischen Risikofaktor entwickelt hat. Bergbauunternehmen sehen sich demnach mit strengeren Genehmigungsauflagen, gerichtlichen Klagen indigener Gemeinschaften und der physischen Realität konfrontiert, dass die Aquifersysteme der Region nicht mit dem Wasserbedarf der Minen Schritt halten können.
Am 20. September 2026 meldete aktien.news, dass Chile die Vergabe von Wasserentnahmegenehmigungen in der Atacama-Region weiter verschärft hat. Dies zwingt Lithiumproduzenten und Projektentwickler dazu, ihre Operationen neu zu bewerten. Die regulatorische Verschiebung spiegelt den wachsenden Druck auf die chilenischen Behörden wider, die Ambitionen des Landes im Bereich Lithium mit der langfristigen Integrität der fragilen Sole- und Süßwassersysteme der Salinas de Atacama in Einklang zu bringen.
Bereits am 12. Juli 2026 hatte aktien.news berichtet, dass Chiles Regierung die staatliche Aufsicht über Lithium-Abbauverträge deutlich verschärft. Im Mittelpunkt dieser Politik stehen das staatliche Bergbauunternehmen CODELCO sowie die sich wandelnde Beziehung des Chemieunternehmens SQM zur Regierung. Santiago behandelt Lithium als strategische nationale Ressource – ein Ansatz, der die Rahmenbedingungen für private Investoren zusätzlich verändert.
Was das für Anleger bedeutet
Für deutsche Privatanleger, die in Lithium-Förderer oder Batteriemetall-Fonds investiert sind oder dies erwägen, liefert die Situation im Lithium-Dreieck wichtige Einordnung. Die Region beherbergt zwar einen Großteil der weltweiten Lithiumressourcen, doch die Umwandlung dieser Ressourcen in tatsächlich förderbares und vermarktbares Material ist mit erheblichen strukturellen Hürden verbunden.
Die Kombination aus geologischer Komplexität, Wasserknappheit und verschärfter Regulierung bedeutet, dass neue Projekte im Lithium-Dreieck länger brauchen und teurer werden, als reine Ressourcenzahlen vermuten lassen. Anleger sollten daher nicht allein auf die Größe einer Ressource schauen, sondern auch auf die Machbarkeit der Aufbereitung, die Wasserverfügbarkeit vor Ort und die regulatorischen Rahmenbedingungen im jeweiligen Land. Diese Faktoren entscheiden maßgeblich darüber, ob aus einer Ressource tatsächlich Produktion wird.
Zudem zeigt die zunehmende staatliche Kontrolle in Chile, dass politische Risiken in der Region nicht zu unterschätzen sind. Staatliche Eingriffe in Abbauverträge und Genehmigungsverfahren können Projektzeitpläne erheblich verschieben und die Rentabilität beeinflussen.
Ausblick
Konkrete Termine oder Pläne zur Lösung der beschriebenen Herausforderungen nennt der Quelltext nicht. Die strukturellen Probleme – Solechemie, Wasserverfügbarkeit und regulatorische Verschärfungen – sind jedoch langfristiger Natur und dürften die Entwicklung neuer Lithiumkapazitäten im Dreieck auf absehbare Zeit begleiten. Chiles Behörden stehen vor der Aufgabe, die Förderambitionen des Landes mit dem Schutz der fragilen Ökosysteme der Atacama in Einklang zu bringen – ein Spannungsfeld, das sich nach bisherigen Berichten eher verschärft als entspannt.
Kurz erklärt
- Lithium-Dreieck: Bezeichnung für die lithiumreiche Grenzregion zwischen Argentinien, Bolivien und Chile, die einen Großteil der weltweiten Lithiumressourcen beherbergt.
- Sole: Salzhaltiges Grundwasser, das in unterirdischen Becken oder Salzseen gespeichert ist und als Ausgangsmaterial für die Lithiumgewinnung dient.
- Aquifer: Unterirdische Gesteinsschicht, die Grundwasser speichert und leitet; in der Atacama sind diese Systeme besonders empfindlich gegenüber übermäßiger Entnahme.