
KI-Boom testet, was Ökonomen über Blasen wirklich wissen
Führende Theoretiker zweifelten einst an Blasen. Heute kennen sie die Warnsignale, aber nicht den Zeitpunkt des Crashs.
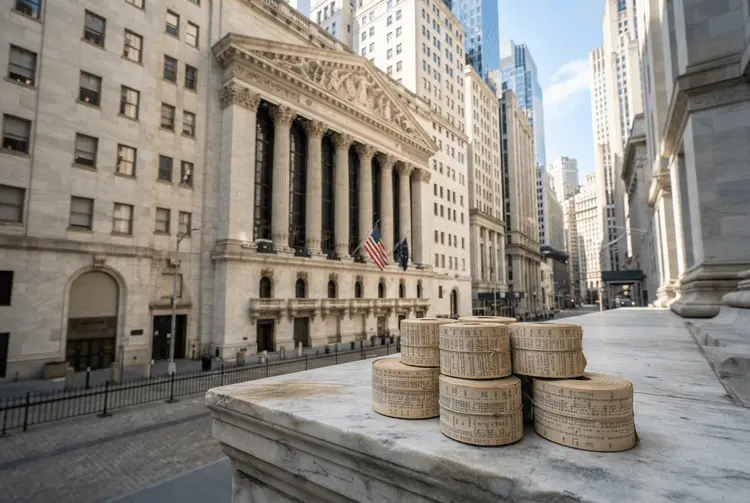
Führende Theoretiker zweifelten einst an der Existenz von Blasen. Heute wissen sie, auf welche Warnsignale sie achten müssen – nur nicht darauf, wann der Crash eintreten wird. Genau diese Unterscheidung steht im Zentrum eines Beitrags, den Bloomberg Europe am 20. November 2026 veröffentlicht hat. Die Kernbotschaft lautet: Über die Anfälligkeit eines Marktes lässt sich inzwischen einiges sagen, über den Zeitpunkt seines Kippens so gut wie nichts.
Im Mittelpunkt der Analyse steht die lange, sehr lange Aufwärtsbewegung der US-Aktienkurse, die im Jahr 2009 begann. Eines Tages wird sie ihr Ende finden, so die Argumentation – und zwar nicht einfach mit einer vorübergehenden „Rotation“, einem „Drawdown“ oder einer „Korrektur“. Erwartet wird stattdessen ein über Jahre hinweg fallender Bewertungstrend, begleitet von enttäuschten Erwartungen.
Möglicherweise hat dieser Prozess bereits begonnen. Die Aktienindizes liegen seit ihrem Hoch Anfang Oktober größtenteils im Minus. Ob es sich dabei um den Auftakt einer dauerhaften Abwärtsbewegung handelt oder um eine der erwähnten vorübergehenden Schwächephasen, lässt der Beitrag offen – und genau darin liegt das Problem für alle, die darauf eine Anlageentscheidung stützen wollen.
Ein Ende der Hausse würde Gewinner und Verlierer neu sortieren
Der Beitrag beschreibt konkret, was ein solches Ende für die Beteiligten bedeuten würde. Einige Personen, die in den vergangenen Jahren als sehr klug erschienen sind, werden dann dumm oder sogar strafbar wirken. Andere, die sehr reich geworden sind, werden deutlich ärmer sein. Die Bewertung vergangener Entscheidungen verschiebt sich also nachträglich – nicht durch neue Informationen über die Vergangenheit, sondern durch den Verlauf der Kurse.
Für dieses Muster zitiert der Beitrag Warren Buffett. Seine Beschreibung lautet: „Erst wenn die Gezeit zurückgeht, merkt man, wer ohne Badehose geschwommen hat.“ Der Satz war ursprünglich auf Rückversicherer bezogen, gilt nach Einschätzung des Beitrags jedoch eindeutig in weitgehendem Maße. Das Bild beschreibt einen Mechanismus, der in der Finanzgeschichte immer wieder zu beobachten war: Solange die Kurse steigen, bleibt unklar, welche Risiken tatsächlich eingegangen wurden.
Bereits im Sommer 2026 mehrten sich die Blasenwarnungen
Die aktuelle Debatte fällt nicht vom Himmel. Bereits am 26. Juni 2026 berichtete aktien.news unter dem Titel „KI-Boom: Preist der Markt die Realität noch ein?“, dass Spekulation sich selten wie Spekulation anfühlt – zumindest nicht, solange Liquidität im Überfluss vorhanden ist. Genau das sei die zentrale These einer wachsenden Debatte unter Marktbeobachtern: Haben die Finanzmärkte aufgehört, die wirtschaftliche Realität einzupreisen? Die Kritiker führten historische Parallelen an: Im Jahr 2007 gaben Taxifahrer in Las Vegas zwischen den Fahrten Anlagetipps für Eigentumswohnungen, im Jahr 1929 diskutierten Schuhputzer vor den Büros an der Wall Street über Aktientipps, und während der Eisenbahnmanie des 19. Jahrhunderts tauchten ganze Städte auf Landkarten auf.
Nur wenige Tage später, am 1. Juli 2026, berichtete aktien.news über einen Tech-Ausverkauf, der die Blasenängste am US-Aktienmarkt befeuerte. Steigende Aktienbewertungen, dramatische Schwankungen des Marktwerts von Billionen-Dollar-Unternehmen und periodische scharfe Ausverkäufe hätten die Sorge verstärkt, dass sich Teile des US-Aktienmarktes in einer Blase befinden könnten. Anleger seien seit Längerem skeptisch gegenüber den astronomischen Gewinnen bei KI- und Halbleiteraktien. Die zentrale Frage lautete damals: Bläht die Wall Street erneut eine spekulative Blase auf? Diese Befürchtungen nahmen zu, nachdem Technologieaktien aufgrund von Sorgen über schuldenfinanzierte KI-Ausgaben und eine restriktive Haltung der US-Notenbank Federal Reserve deutlich gefallen waren. Die Aktienkurse stabilisierten sich anschließend wieder.
Am 8. Oktober 2026 meldete sich ein erfahrener Stratege zu Wort. aktien.news berichtete über Albert Edwards, Londoner Analyst bei der französischen Großbank Societe Generale, der Parallelen zwischen der Asienkrise von 1997 und dem heutigen Investmentboom rund um künstliche Intelligenz sieht. Edwards hält den KI-Boom für eine Blase. Der als „uber bear“ bekannte Stratege ist für seine pessimistische Marktsicht berühmt; dass er einen Vergleich zur Asienkrise von 1997 herstellt, werteten Marktbeobachter als deutliches Warnsignal.
Am 17. Oktober 2026 folgte ein weiterer Baustein. Nach Einschätzung der Financial Times (FT) hatte die vorangegangene Woche eine lebhafte und sehr aufschlussreiche Generalprobe dafür geliefert, wie das Platzen einer KI-Bubble an den Märkten aussehen könnte. FT-Chefredakteurin Roula Khalaf rückte in ihrem wöchentlichen Newsletter die Frage in den Mittelpunkt, was einen echten KI-Schock auslösen könnte. Die Antwort überraschte: Es sind nicht die harten Fakten, sondern die Stimmung. Der Auslöser wäre demnach wahrscheinlich nicht ein durchgebrannter Sicherungsautomat in einem obskuren Teil der Finanzinfrastruktur oder kalte ökonomische Daten, sondern „Vibes“ – die allgemeine Marktstimmung.
Für Anleger zählt die Unterscheidung zwischen Warnsignal und Zeitpunkt
Für deutsche Privatanleger ergibt sich aus der Zusammenschau ein nüchternes Bild. Die Warnsignale, auf die Theoretiker heute achten, sind beschreibbar: hohe Bewertungen, skeptische Anleger gegenüber außergewöhnlichen Gewinnen, scharfe Ausverkäufe und eine Stimmung, die sich von Fundamentaldaten lösen kann. Was fehlt, ist die Angabe, wann daraus ein dauerhafter Abwärtstrend wird. Der Beitrag von Bloomberg Europe formuliert es so, dass die Theoretiker zwar wissen, auf welche Warnsignale sie achten müssen – aber nicht darauf, wann der Crash eintreten wird.
Daraus folgt keine Handlungsanweisung, sondern eine Einordnung: Wer die vergangenen Jahre als Beleg für besondere Weitsicht gelesen hat, könnte diese Lesart revidieren müssen. Umgekehrt gilt, dass ein fallender Markt nicht automatisch die Richtigkeit einer Bären-These beweist – er verschiebt zunächst nur die Bewertung vergangener Entscheidungen. Der Buffett-Satz beschreibt genau diesen nachträglichen Charakter der Erkenntnis. Wer die Gezeitenmetapher ernst nimmt, richtet den Blick weniger auf Prognosen als auf die Frage, welche Risiken im Portfolio bislang unentdeckt geblieben sind.
Einen belastbaren Termin für das Ende der Hausse nennt niemand
Der Beitrag liefert keinen Zeitplan. Er hält lediglich fest, dass die seit 2009 laufende Aufwärtsbewegung der US-Aktienkurse eines Tages enden wird und dass die Indizes seit ihrem Hoch Anfang Oktober größtenteils im Minus liegen. Ob dieser Punkt bereits erreicht ist, bleibt ausdrücklich offen. Auch die Archivberichte von aktien.news enthalten keine Prognose: Sie beschreiben Warnsignale, historische Parallelen und die Rolle der Stimmung, nicht aber ein Datum. Für Anleger bleibt damit vor allem eines festzuhalten – die Debatte über Blasen ist eine Debatte über Risiken, nicht über Kalenderdaten.
Drei Fachbegriffe ordnen die Debatte ein
- Blase: Eine Marktphase, in der Preise sich deutlich von der wirtschaftlichen Realität lösen und überwiegend von Erwartungen getragen werden.
- Drawdown: Der Rückgang eines Kurses oder Index vom erreichten Höchststand auf einen tieferen Stand.
- Korrektur: Eine vorübergehende Gegenbewegung nach oben gelaufener Kurse, die den übergeordneten Trend zunächst nicht beendet.