
FirstGroup-Aktien unter Druck: Busmargen und Nationalisierung belasten Ausblick
Der britische Bus- und Bahnbetreiber hält sein Gewinnziel für 2027, warnt aber vor niedrigeren Margen im Regionalbusgeschäft 2028.
Der britische Bus- und Schienenverkehrsbetreiber FirstGroup (LSE:FGP) hat am 17. November 2026 seine Halbjahreszahlen für den Zeitraum bis zum 26. September vorgelegt. Der bereinigte Umsatz stieg um 21 Prozent auf 1,01 Milliarden Pfund, während das bereinigte Ergebnis je Aktie (EPS) um 15 Prozent auf 8,4 Pence sank. Belastet wurde das Ergebnis durch Anlaufkosten für einen neuen offenen Zugangs-Schienendienst in Schottland. Die Aktien des FTSE-250-Unternehmens fielen im britischen Handel um 6 Prozent.
Für das laufende Gesamtjahr 2027 hält das Unternehmen seine Hoffnung auf ein flaches bereinigtes Ergebnis je Aktie aufrecht. Allerdings signalisierte FirstGroup niedrigere Gewinnmargen im Bussegment für das Geschäftsjahr 2028, die auf regierungsgetriebene Änderungen der Geschäftsmodelle zurückzuführen sind. Der Wechsel der Regionalbusdienste zu konzessionierten Arrangements dürfte die Gewinnmarge im kommenden Jahr belasten, soll aber helfen, die Cashflow-Generierung zu steigern.
Im bisherigen Jahresverlauf 2026 waren die FirstGroup-Aktien um etwas mehr als ein Fünftel gestiegen. Der National-Express-Busoperator Mobico Group (LSE:MCG) hat sich in dieser Zeit fast verdoppelt, bedingt durch ein Übernahmeangebot. Der FTSE-250-Index ist seit Jahresbeginn um knapp ein Zehntel gestiegen.
FirstGroup befördert täglich fast 1,5 Millionen Passagiere
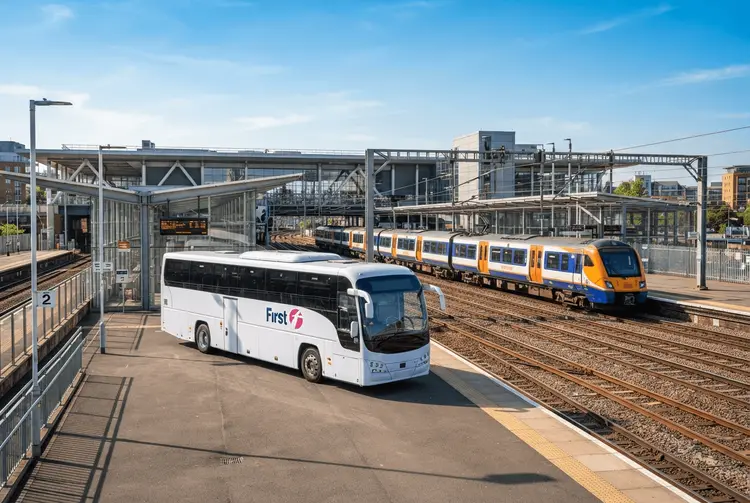
FirstGroup befördert täglich nahezu 1,5 Millionen Passagiere über Schienendienste, darunter London Overground, sowie über eine Flotte von rund 6.000 Regional- und London-Bussen. Der Busumsatz stieg in diesem Zeitraum um 7 Prozent auf 750 Millionen Pfund. Die erlösbezogenen Einnahmen aus dem Open-Access-Schienengeschäft kletterten um 13 Prozent auf 60,2 Millionen Pfund, unterstützt durch den Beitrag des neuen Stirling-Dienstes, der im August vollständig in Betrieb ging. Das Geschäft mit Bussen und Reisebussen stieg um 11 Prozent auf 123 Millionen Pfund.
Dividende steigt, Aktienrückkauf wird ausgeweitet
Eine Zwischendividende von 2,3 Pence je Aktie, zahlbar an berechtigte Aktionäre am 29. Dezember, ist gegenüber den 2,2 Pence des Vorjahres gestiegen – ein Plus von 4,5 Prozent. Ein neues Aktienrückkaufprogramm über 50 Millionen Pfund kommt zu einem laufenden Programm über 100 Millionen Pfund hinzu. FirstGroup erwartet nun eine Cashflow-Generierung von mehr als 500 Millionen Pfund über die drei Jahre bis zum Geschäftsjahr 2029, gegenüber vorherigen 400 Millionen Pfund, gesteigert durch die Erlöse aus bereits erfolgten Verkäufen verschiedener Geschäftsbereiche.
Die Nettoverschuldung der Gruppe in Höhe von 327 Millionen Pfund ist gegenüber 850 Millionen Pfund Ende März gesunken – ein Rückgang von 61 Prozent einschließlich Leasingverbindlichkeiten. Ein vollständiges Trading-Update wird voraussichtlich Ende März bekannt gegeben. Mit Hauptsitz in Aberdeen beschäftigt FirstGroup rund 30.000 Mitarbeiter, die Busaktivitäten bedienen mehr als 20 Prozent der britischen Bevölkerung.
Nationalisierung verändert das Geschäftsmodell der Bahn
Die britische Regierung nationalisiert langsam viele im Vereinigten Königreich vertraglich gebundene Schienendienste, lässt jedoch Operatoren wie FirstGroup so genannte Open-Access- oder nicht-vertragliche Dienste auf einigen Strecken betreiben. Die bestehenden Avanti West Coast- und Great Western Railway-Dienste werden bald nationalisiert. Zu den fortbestehenden Open-Access-Diensten gehören Hull Trains und Dienste unter der Marke Lumo. Eine laufende Vergabe von Buskonzessionen im gesamten Vereinigten Königreich gibt lokalen Behörden mehr Kontrolle über Routen, Tarife und Service-Standards.
Der Chief Executive Graham Sutherland sagte: „Wir haben unsere Zusagen im ersten Halbjahr 2027 erfüllt und sind weiterhin auf Kurs, das Ergebnis je Aktie für das Gesamtjahr zu halten, ausgehend von einer hochwertigen Basis mit starkem Cashflow. Zudem haben wir strategisch wichtige Verträge gesichert und Wert aus unserer Expertise und unserem gut kapitalisierten Asset-Base freigesetzt." Weiter erklärte er: „Während wir ins zweite Halbjahr eintreten, sind die Übertragungsdaten für unsere beiden verbleibenden [Department for Transport]-[Train Operating Companies] nun bestätigt, was uns erhöhte Transparenz bietet, während wir die Neupositionierung der Gruppe für nachhaltiges, langfristiges Wachstum fortsetzen, unterstützt durch unsere starke Bilanz."
Analyst Bowman sieht Chancen und Risiken
Der Analyst Keith Bowman von interactive investor bewertet die Aussichten. Für Anleger sind Veränderungen der Geschäftsmodelle für Busdienste zu erwarten, die die damit verbundenen Gewinnmargen während des Gesamtjahres 2028 belasten dürften. Das Modell zum Betrieb von Schienendiensten hat sich von konzessionierten Verträgen hin zu Open-Access-Diensten verschoben. Die industriellen Personalbeziehungen in der Branche waren historisch gesehen schwierig, während viele Faktoren, die Reisedienste außerhalb der Kontrolle des Managements behindern können, wie Wetter und einmalige Ereignisse, nicht vergessen werden dürfen.
Günstigerweise werden Möglichkeiten zur Akquise von Buskonzessionen verfolgt, wobei auch das Wachstum der Einnahmen aus Open-Access-Schienendiensten angestrebt wird. Kosteneinsparungen durch effizientere und restrukturierte Operationen werden weiterhin erzielt. Der Erwerb von drei Reisebusunternehmen im letzten Geschäftsjahr hat die Wachstumschancen erweitert, während die fortschreitende Elektrifizierung von Bus- und Reisebusdiensten zur Kostenreduzierung und im Kampf gegen den Klimawandel vorangetrieben wird.
Insgesamt bietet die Rückkehr der Macht zu nationalen und lokalen Regierungen im Transportwesen Anlass zur Vorsicht. Dennoch dürften die erhebliche Erfahrung des Unternehmens im Betrieb von Diensten sowie eine Dividendenrendite von über 3 Prozent die Anleger vorerst an Bord halten.