
Europas Aktien erholen sich – Deutsche Telekom bricht nach SpaceX-Bericht ein
Der Stoxx 600 legt zum Handelsstart 0,8 Prozent zu, während Bank of America Frankreich auf "Overweight" hochstuft und die Telekom-Aktie einbricht.
Die europäischen Aktienmärkte zeigen zum 14. Oktober 2026 Anzeichen einer breit angelegten Erholung. Der Stoxx 600 kletterte zum Handelsstart um 0,8 Prozent. Als treibende Kräfte gelten ein Rückgang der Anleiherenditen und ein Abkühlen der Ölpreise, die insbesondere Banken, Softwareunternehmen und energieintensiven Branchen Entlastung verschafften. Trotz dieser positiven Dynamik bleibt der Markt anfällig für wettbewerbliche Störungen und eine sich wandelnde Erzählung rund um die Infrastruktur für künstliche Intelligenz (KI).
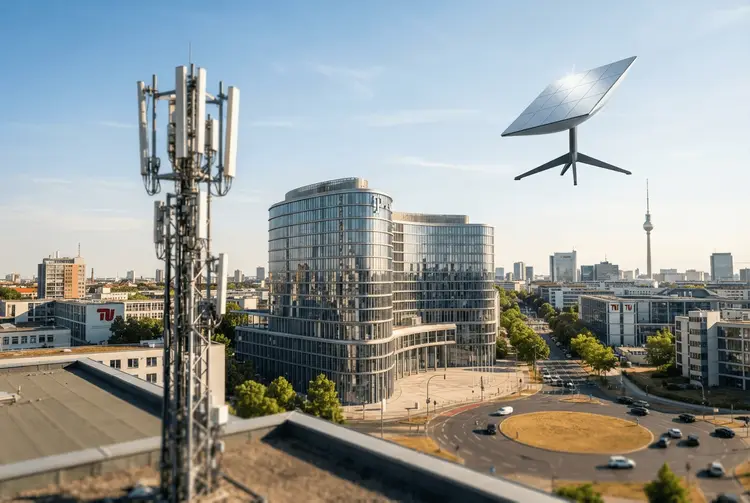
Eine der auffälligsten Einzelbewegungen des Tages betrifft die Deutsche Telekom. Die Aktie fiel um 7 Prozent, nachdem Berichte aufgekommen waren, dass SpaceX seine Anstrengungen zum Aufbau eines konkurrierenden Mobilfunknetzes beschleunigt hat. Diese Entwicklung unterstreicht die wachsende Verwundbarkeit traditioneller Telekommunikationsanbieter gegenüber einer aggressiven Expansion technologiegetriebener Wettbewerber. Der Druck auf die Branche zeigte sich auch bei der französischen Orange, deren Aktie um 2,6 Prozent nachgab und damit den CAC 40 Index belastete.
Bank of America sieht Europa aufholen – mit Vorbehalt
Die breite Marktstimmung bleibt unter den großen Finanzinstitutionen umstritten. Die Strategen der Bank of America, Sebastian Raedler und Thomas Pearce, vertreten die Auffassung, dass europäische Aktien nach einer Phase deutlicher Underperformance nun im Einklang mit globalen Wettbewerbern performen dürften. Im vergangenen Monat hatten europäische Werte um 4 Prozent hinter globalen Vergleichsindizes zurückgelegen – eine Entwicklung, die auf den doppelten Druck aus steigenden Renditen zehnjähriger US-Staatsanleihen und schwachem regionalem Wachstum zurückzuführen war.
Die Strategen betonen jedoch, dass Risiken fortbestehen. Konkret weisen sie darauf hin, dass die von Anlegern geforderte Risikoprämie für europäische Aktien weiterhin auf historisch niedrigem Niveau liege. Dadurch sei der Markt anfällig für jegliche Volatilität in der dominierenden KI-Investitionserzählung. Ihr Ausblick bleibt vorsichtig: Sie warnen, dass der Stoxx 600 bis zum zweiten Quartal 2027 um bis zu 7 Prozent fallen könnte.
In einem optimistischeren Schritt hat die Bank of America ihre Einschätzung für französische Aktien von "Market Weight" auf "Overweight" angehoben. Raedler und Pearce führen an, dass französische Werte im vergangenen Monat um 3 Prozent hinter dem breiteren europäischen Markt zurückgeblieben seien, was zu einer kumulierten Underperformance von über 20 Prozent seit dem Frühjahr 2024 beigetragen habe. Sie argumentieren, dass die Risikoprämie französischer Staatsanleihen kaum weiter deutlich steigen dürfte, was eine stabilere Grundlage für eine Erholung biete. Der CAC 40 reagierte positiv und legte im frühen Handel um 0,8 Prozent zu, liegt aber im laufenden Jahr weiterhin 4,4 Prozent im Minus.
Halbleiterbranche zwischen Rekorden und Skepsis
Der Technologiesektor, insbesondere Halbleiteraktien, erlebt weiterhin eine turbulente Woche. Während der Nasdaq Composite zuvor Rekordstände erreichte, gerieten KI-exponierte Aktien erneut wegen ihrer Schuldenniveaus und der Nachhaltigkeit von Investitionsrenditen in die Kritik. In Europa gaben die Aktien der Halbleiterausrüster ASML Holding und ASM International um 0,6 beziehungsweise 1 Prozent nach. Im Gegenzug legte der französische Materialhersteller Soitec um 7,3 Prozent zu, und Infineon Technologies gewann 1 Prozent – ein gemischtes Stimmungsbild entlang der Lieferkette.
Die Analysten von Bernstein lieferten eine differenzierte Einschätzung der Halbleiterindustrie. Sie merkten an, dass KI-Investitionen zwar "bedeutende und harte Grenzen" erreichten, die sich einfachen Angebots- und Nachfrageerklärungen entzögen, die vorgelagerte Lieferkette jedoch weiterhin ungebrochene Nachfrage und anhaltende Engpässe signalisiere. Bernstein hält an einem positiven Ausblick für die bevorstehende Berichtssaison fest und argumentiert, dass Sorgen über steigende Fremdkapitalkosten, Umweltauflagen und eine mögliche Nachfrageabkühlung bereits weitgehend in die jüngste Marktkorrektur eingepreist seien.
Außerhalb Europas kämpfen die globalen Märkte mit eigenen Herausforderungen. Japanische Aktien tendierten schwächer, der Nikkei Stock Average fiel um 1,1 Prozent auf 68.266,74 Punkte. Der Rückgang wurde von Chip- und Metallwerten wie Kioxia Holdings und SoftBank Group angeführt, da Investoren auf steigende Energiekosten und geopolitische Unsicherheit reagierten – insbesondere mit Blick auf den Konflikt im Iran und den Verlauf des Hurrikans Isaias.
Für deutsche Anleger bleibt damit die zentrale Frage, ob sich die aktuelle Erholung der europäischen Indizes gegen die hochriskante technologische Disruption und die makroökonomischen Gegenwinde behaupten kann. Die divergierenden Einschätzungen der großen Häuser – vorsichtiger Ausblick für den Stoxx 600 bei gleichzeitiger Hochstufung Frankreichs – spiegeln die anhaltende Unsicherheit wider.