ANZEIGE

Drei Value-Aktien für langfristige Anleger: Target, Dollar General, Micron

Value-Aktien haben Growth-Aktien im vergangenen Jahr übertroffen. Drei günstig bewertete Titel mit Wachstumstreibern stehen im Fokus.
•• 7 Min
Drei Value-Aktien für langfristige Anleger: Target, Dollar General, Micron

Value-Aktien haben im vergangenen Jahr die Performance von Growth-Aktien übertroffen – eine Kehrtwende gegenüber den vorangegangenen drei Jahren dieses Marktes. Der Vanguard Morningstar Value ETF (VTV) legte in den letzten zwölf Monaten 17 Prozent zu, während sein Gegenstück für Large-Cap-Unternehmen, der Vanguard Morningstar Growth ETF (VUG), lediglich 1 Prozent gewann. Der US-Analyst Dave Kovaleski von The Motley Fool hat vor diesem Hintergrund drei günstig bewertete Aktien identifiziert, die Anleger nach seiner Einschätzung kaufen und langfristig halten können. Der Bericht wurde am 21. November 2026 veröffentlicht.

Die Strategen von Vanguard sind laut dem Bericht nicht allein der Meinung, dass Value-Aktien in den nächsten zehn Jahren besser abschneiden werden als Growth-Aktien. Als Gründe nennt der Autor überbewertete Large-Cap-Growth-Aktien und die breitere Streuung der KI-Anwendungen. Die drei vorgestellten Titel – Target, Dollar General und Micron – verbinden demnach eine günstige Bewertung mit konkreten Wachstumstreibern.

Target hat mit neuem CEO eine Trendwende eingeleitet

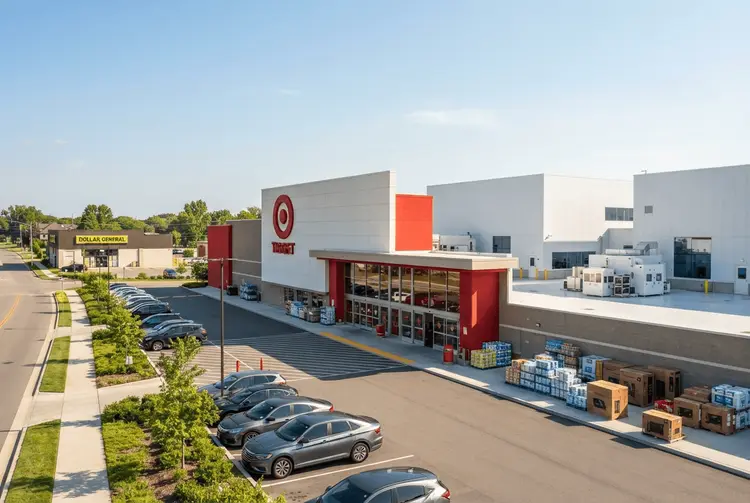
Target (TGT) hat nach Jahren der Unterperformance einen Aufschwung erlebt. Der große Einzelhandelsaktienkurs erzielte year-to-date eine Rendite von 71 Prozent und über das vergangene Jahr hinweg 89 Prozent. Gleichzeitig notiert die Aktie laut dem Bericht beim 18-fachen des erwarteten Gewinns und ist damit weiterhin relativ günstig bewertet.

Die Trendwende wurde dem Autor zufolge vom neuen CEO Michael Fiddelke vorangetrieben. Er habe Umsatz und Kundenfrequenz durch eine Kombination aus Preisnachlässen, steigendem Digitalverkauf, verbesserter Kundenerfahrung und Inventory-Management, gesteigerter Mitgliederbindung sowie digitaler Werbung über das Geschäftsfeld Roundel erhöht. Zudem sei es ihm gelungen, die Bruttomarge trotz gesenkter Preise zu steigern, indem er Prozesse straffte und sich auf gewinnbringendere Wachstumsbereiche konzentrierte.

Target profitierte außerdem von einer niedrigen Bewertung und günstigen Vorjahresvergleichen (Comps). Der Autor weist jedoch darauf hin, dass die Vergleichswerte im nächsten Jahr weniger günstig ausfallen und die Bewertung nicht mehr so niedrig sein werde. Dennoch habe sich das Unternehmen neu positioniert, um besser mit Walmart (WMT) und Amazon (AMZN) konkurrieren zu können, indem es seine Stärken ausspiele und nicht versuche, alles für jeden zu sein. Darüber hinaus bietet Target eine der besten und zuverlässigsten Dividenden, die das Unternehmen seit 54 Jahren in Folge erhöht hat.

Dollar General renoviert rund 4.250 Filialen

Dollar General (DG) ist eine weitere Einzelhandelsaktie, die einen Turnaround-Plan eingeleitet hat. In den letzten Jahren wurden zwei Store-Remodeling-Pläne eingeführt: Project Renovate und Project Elevate. Ziel ist es, rund 4.250 Filialen in diesem Jahr umfassend zu renovieren oder zu aktualisieren; diese Projekte sollen bis zum Ende des Geschäftsjahres 2026 abgeschlossen sein.

Dollar General hat in diesem Jahr zwischen 1,4 Milliarden und 1,5 Milliarden US-Dollar an Kapitalausgaben in diese und andere Projekte investiert und wird im Jahr 2025 etwa 1,2 Milliarden US-Dollar investieren. Die Früchte beginnen sich laut dem Bericht bereits zu zeigen: Im zweiten Quartal stiegen die Nettoverkäufe um 5,2 Prozent, die Same-Store-Umsätze wuchsen um 3,5 Prozent, der operative Gewinn legte um 29 Prozent zu und der Gewinn sprang um 33 Prozent auf 2,48 US-Dollar pro Aktie.

Sobald alle Renovierungen abgeschlossen sind, erwartet Dollar General einen Umsatzanstieg von 6 Prozent durch vollständig renovierte Filialen und einen Anstieg von 3 Prozent durch modernisierte Filialen. Neben diesen Maßnahmen hat das Unternehmen Schritte unternommen, um das Inventory-Management zu verbessern und sich auf höhermargige Verkaufsartikel zu konzentrieren, indem es einen Großteil des Inventars eliminierte, das entweder schlecht lief oder geringere Marginen aufwies. Dies positioniere Dollar General, seinen Status als führender Deep-Discount-Einzelhändler zu verteidigen. Die Aktie ist mit einem Kurs-Gewinn-Verhältnis von 17, einem erwarteten KGV von 16 und einer fünfjährigen PEG-Kennzahl von 0,41 recht günstig bewertet.

Micron profitiert von einem Speicher-Supercycle

Micron (MU) ist laut dem Bericht eine der explosivsten Growth-Aktien am Markt, handelt jedoch im Value-Bereich, sodass sie im Grunde eine Value-Aktie ist. Die Aktie liegt year-to-date um 141 Prozent und über die letzten zwölf Monate um 200 Prozent im Plus. Der Hersteller von Hochbandbreiten-Speicherchips für KI zählt zu den drei großen Spielern in ihrer boomenden Branche.

Micron steht im Zentrum eines Speicher- und Storage-Supercycles, bei dem das Angebot an Speicherchips für KI-Rechenzwecke nicht mit der Nachfrage Schritt halten kann. Dies hat dem Unternehmen enorme Preismacht und einen massiven Backlog beschert, wobei mehr als 75 Prozent der Lieferungen für das Geschäftsjahr 2027 bereits vertraglich gebunden sind. Die Buchung erstreckt sich bereits bis ins Geschäftsjahr 2028. Chief Operating Officer Manish Bhatia sagte im Rahmen des Q4-Gewinncalls, Micron sehe „stärkere Nachfragefaktoren als zuvor“ für 2027 und 2028.

Darüber hinaus verfügt Micron über langfristige strategische Kundenvereinbarungen mit 26 Kunden, die mehr als 35 Prozent der Kapazität abdecken werden, die Micron bis 2030 liefern wird – und diese Vereinbarungen werden voraussichtlich im Laufe der Zeit weiter zunehmen. Das erwartete Wachstum übertrifft laut dem Autor die Preisprognosen, da die Micron-Aktie nur beim 10-fachen des Gewinns und beim 4-fachen des erwarteten Gewinns handelt. Zudem weist sie eine PEG-Kennzahl von lediglich 0,15 auf. Der Autor bezeichnet sie als den derzeit besten Value unter diesen drei Aktien.

Frühere Berichte von aktien.news ordneten den Value-Trend ein

Bereits am 28. Oktober 2026 berichtete aktien.news, dass MarketWatch elf Aktien identifiziert habe, die zu niedrigen Kurs-Gewinn-Verhältnissen gehandelt werden und deren Unternehmen in den kommenden zwei Jahren ein sehr hohes Umsatzwachstum erzielen sollen. Die Auswahl fiel demnach in eine Phase, in der Value-Aktien im breiten Markt die Wachstumswerte übertroffen haben. Üblicherweise gelten günstig bewertete Aktien als langsam wachsende Werte; im Value-Segment finden sich laut der Analyse jedoch Titel, bei denen attraktive Bewertungen und rasantes erwartetes Geschäftswachstum zusammenkommen.

Am 2. Juli 2026 berichtete aktien.news über eine MarketWatch-Analyse, wonach 14 im Russell 1000 Value Index enthaltene Unternehmen für die kommenden zwei Jahre besonders hohe Umsatzwachstumsprognosen aufweisen. Der Russell 1000 Value Index bündelt die größten US-amerikanischen Unternehmen, die nach klassischen Bewertungskriterien als günstig eingestuft werden, etwa anhand eines niedrigen Kurs-Buchwert-Verhältnisses oder eines niedrigen Kurs-Gewinn-Verhältnisses.

Bereits am 23. Mai 2026 berichtete aktien.news, dass Value-Fonds in den vergangenen drei bis fünf Jahren erhebliche Gewinne erzielt haben und höhere Zinssätze als Rückenwind für diesen Anlagestil wirken. Value- oder Contrarian-Fondsmanager suchten gezielt nach Aktien, die unter ihrem wahren inneren Wert gehandelt werden. Am 27. September 2026 beschrieb aktien.news zudem, wie ein US-Analyst 10.000 Dollar über einen Anlagehorizont von 20 Jahren auf drei Vanguard-Indexfonds aufteilen würde.

Deutsche Anleger tragen bei diesen US-Aktien ein Währungsrisiko

Für deutsche Privatanleger sind die drei vorgestellten Aktien vor allem als Beispiel dafür interessant, wie sich günstige Bewertung und Wachstumstreiber verbinden lassen. Alle drei Titel sind an US-Börsen notiert – Target und Dollar General an der NYSE, Micron an der NASDAQ. Anleger sollten beachten, dass die genannten Renditen in US-Dollar erzielt wurden und Währungsschwankungen die Rendite in Euro verändern können.

Der Bericht betont, dass alle drei Aktien günstig bewertet sind und über Wachstumstreiber verfügen, die sie zu langfristigen Haltepositionen machen sollen. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus für den einzelnen Anleger nicht ableiten; die Einschätzungen stammen von einem einzelnen Analysten und sind keine Anlageberatung. Der Autor weist zudem selbst darauf hin, dass die günstigen Vorjahresvergleiche bei Target im kommenden Jahr wegfallen und die Bewertung dann nicht mehr so niedrig sein wird.

Dollar General will die Renovierungen bis Ende des Geschäftsjahres 2026 abschließen

Der Bericht nennt mehrere konkrete Zeitpunkte und Erwartungen. Bei Dollar General sollen die Renovierungsprojekte bis zum Ende des Geschäftsjahres 2026 abgeschlossen sein. Sobald dies der Fall ist, erwartet das Unternehmen einen Umsatzanstieg von 6 Prozent durch vollständig renovierte Filialen und von 3 Prozent durch modernisierte Filialen.

Bei Micron sind mehr als 75 Prozent der Lieferungen für das Geschäftsjahr 2027 bereits vertraglich gebunden, und die Buchung erstreckt sich bis ins Geschäftsjahr 2028. Die strategischen Kundenvereinbarungen mit 26 Kunden decken mehr als 35 Prozent der Kapazität ab, die Micron bis 2030 liefern wird. Der Autor erwartet, dass diese Vereinbarungen im Laufe der Zeit weiter zunehmen.

Drei Kennzahlen ordnen die Bewertung dieser Aktien ein

  • Value-Aktien: Aktien, die im Verhältnis zu ihrem inneren Wert oder ihren Gewinnen günstig bewertet sind.
  • Kurs-Gewinn-Verhältnis (KGV): Kennzahl, die den Aktienkurs ins Verhältnis zum Gewinn je Aktie setzt.
  • PEG-Kennzahl: Kennzahl, die das Kurs-Gewinn-Verhältnis ins Verhältnis zum erwarteten Gewinnwachstum setzt.
Value-AktienTarget AktieDollar General AktieMicron AktieKurs-Gewinn-VerhältnisPeg-KennzahlLangfristig InvestierenVanguard Morningstar Value Etf

Meistgelesene News

  1. Anthropic zahlt SpaceX bis zu 120,5 Milliarden Dollar für Rechenleistung
  2. Take-Two-Aktie steigt 4 Prozent: Jefferies hebt GTA-VI-Absatzprognose an
  3. Bitcoin fällt unter 70.000 Dollar: Drei Gründe für den Kurssturz
  4. Nvidia-Aktie ein Drittel unter Rekordhoch: Schätzung für 2030
  5. Brookfield und CPPIB rücken beim Uniper-Verkauf in nächste Runde vor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.