
Deutschland: Infrastruktur, Cyberangriffe und Industriewettbewerb im Fokus
Deutsche Bahn unter Druck, Airbus mit Lieferproblemen – Deutschlands Wirtschaft kämpft an mehreren Fronten gleichzeitig.
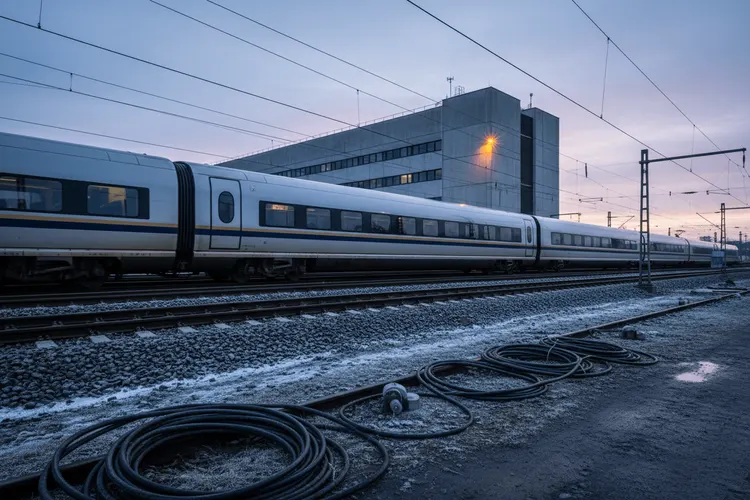
Deutschland steht vor einem komplexen Bündel wirtschaftlicher und infrastruktureller Herausforderungen. Verzögerungen bei der Bahn, ein massiver Cyberangriff und schwache Industriekonjunktur prägen das Bild zu Beginn des Jahres 2026.
Die Deutsche Bahn gerät von mehreren Seiten unter Druck. Fünf norddeutsche Bundesländer – Berlin, Brandenburg, Mecklenburg-Vorpommern, Hamburg und Schleswig-Holstein – haben der DB ein Ultimatum gestellt: Bis zum 2. März 2026 soll ein verbindlicher Zeitplan für die Sanierung der Strecke Berlin-Hamburg vorliegen. Die Länder kritisieren, dass DB einseitig Verlängerungen beschlossen habe, ohne ausreichende Konsultation. DB verweist auf technische Unmöglichkeiten: Das Verlegen von 740 Kilometern Kabel bei Frost und Schnee sei schlicht nicht realisierbar. Am 13. März will die Bahn einen realistischen Zeitplan präsentieren.
Gleichzeitig warnt DB: Verschiebt sich die Berlin-Hamburg-Sanierung, verzögern sich auch die ab 1. Mai geplanten Arbeiten auf der Strecke Hamburg–Hannover. Sämtliche Mehrkosten durch die Verzögerungen trägt DB selbst – eine Weitergabe an Länder, Kommunen oder Fahrgäste ist ausgeschlossen.
Deutsche Bahn im Visier von Cyberkriminellen
Zusätzlich zur Infrastrukturkrise traf ein massiver DDoS-Angriff (Distributed Denial of Service) die IT-Systeme der Bahn, darunter die DB Navigator-App und bahn.de. Das Bundesamt für Sicherheit in der Informationstechnik (BSI) erklärte, solche Attacken hätten seit dem russischen Angriff auf die Ukraine deutlich zugenommen und zielten oft auf Verunsicherung und Propagandazwecke. Kundendaten wurden laut DB nicht gestohlen. Das BSI steht mit der Bahn in Kontakt und stellt Listen qualifizierter Dienstleister bereit.
Auch DB Cargo steckt in der Krise: Der Güterverkehrsarm der Bahn plant den Abbau von 6.200 Stellen – fast die Hälfte der 14.000 Beschäftigten. Hintergrund sind EU-Rentabilitätsvorgaben. Gelingt die Restrukturierung nicht, droht die Zerschlagung des Bereichs, da die EU DB untersagt, Verluste auszugleichen. DB Cargo setzt künftig auf grenzüberschreitende Logistiklösungen, während die Nachfrage aus der deutschen Automobil-, Chemie- und Stahlindustrie weiter sinkt.
Schwache Konjunktur, hohe Energiekosten
Die deutsche Wirtschaft insgesamt wächst nur zögerlich. Im ersten Quartal 2026 wird schwaches Wachstum erwartet; die Bundesbank rechnet erst ab dem Frühjahr mit einer dynamischeren Erholung, getragen von Fiskalimpulsen. Die Stimmung in der Industrie bleibt gedrückt: Nur ein Viertel der befragten Unternehmen bewertet die Geschäftslage als gut. Der DIHK prognostiziert für 2026 lediglich 1% Wachstum.
Ein zentrales Wettbewerbsproblem bleibt der Energiepreis. Deutsche Unternehmen zahlen 25 bis 30 Cent pro Kilowattstunde – in Frankreich sind es unter 10 Cent. Hinzu kommt der Druck durch stark subventionierte chinesische Konkurrenten; ein Werkzeughersteller nannte staatliche Förderquoten von bis zu 60%. Die Industrie reagiert mit verstärkten Investitionen in Automatisierung, Digitalisierung und Künstliche Intelligenz.
Airbus: Starke Zahlen, schwache Lieferkette
Der Luft- und Raumfahrtkonzern Airbus meldete ein Umsatzplus von 6% und einen um ein Drittel gestiegenen bereinigten EBIT von 7,1 Milliarden Euro. Die Dividende soll leicht auf 3,20 Euro je Aktie erhöht werden. Dennoch verfehlte Airbus sein Lieferziel von 820 Flugzeugen im Jahr 2024 – schuld ist vor allem der US-Zulieferer Pratt & Whitney, dessen Triebwerksengpässe die Hochlaufproduktion der A320-Familie bremsten. CEO Guillaume Faury kritisierte den Lieferanten scharf und schloss rechtliche Schritte nicht aus.
Für 2026 peilt Airbus 870 Auslieferungen an – leicht unter den Analystenerwartungen von 880, aber auf dem Niveau von 2019. Der Auftragsbestand umfasst über 8.700 Flugzeuge, genug für die nächste Dekade. Beim Kampfjet-Programm FCAS stockt die Zusammenarbeit mit Frankreich. Industrielle Differenzen zwischen Airbus und Dassault sowie politische Unsicherheiten in Deutschland bremsen das Projekt. Berichten zufolge verhandelt Deutschland über den Kauf von mehr als 35 zusätzlichen F-35-Tarnkappenjägern aus den USA.
Renault und Rolf Benz: Gegensätzliche Geschichten
Im Automobilsektor verbuchte Renault einen Nettoverlust von 10,9 Milliarden Euro, hauptsächlich bedingt durch eine Abschreibung von 9,3 Milliarden Euro auf die Nissan-Beteiligung. Der operative Gewinn sank um 15%, die Margenprognose wurde auf 5,5% gesenkt. Trotzdem bleibt Renault profitabler als Volkswagen (Marge 2–3%), gestützt durch die Budgetmarke Dacia und ein EV-Absatzplus von 77%.
Eine andere Wende vollzog der Möbelhersteller Rolf Benz: Nach einer gescheiterten Massenproduktionsstrategie unter chinesischen Investoren kehrte das Unternehmen in deutschen Besitz zurück. Künftig setzt Rolf Benz wieder auf Qualität, Individualisierung und neue Segmente wie die Kreuzfahrtbranche.
Geopolitik und Währungsmärkte
Auf den Finanzmärkten trieben geopolitische Spannungen die Öl- und Goldpreise in die Höhe. US-Vizepräsident JD Vance ließ im Kontext stockender Iran-Atomgespräche militärische Optionen anklingen. Berichte über einen möglichen vorzeitigen Abgang von EZB-Präsidentin Christine Lagarde belasteten den Euro gegenüber dem Dollar. Die Fed-Protokolle zeigten eine gespaltene Haltung der US-Notenbanker beim nächsten geldpolitischen Schritt.
Bemerkenswert: Eine Studie der New Yorker Fed ergab, dass US-Importeure 94% der Zollkosten im Jahr 2025 selbst trugen – ein Befund, der mit Analysen des Kieler Instituts für Weltwirtschaft übereinstimmt, das 96% ermittelte. Dies widerspricht der Darstellung der US-Regierung, wonach Zölle primär ausländische Exporteure belasten.