
Crocs-Aktie springt 25 Prozent – HeyDude-Wende beflügelt den Ausblick
Nach starken Quartalszahlen und angehobener Prognose feiert die Crocs-Aktie ihre größte Rallye seit Monaten.
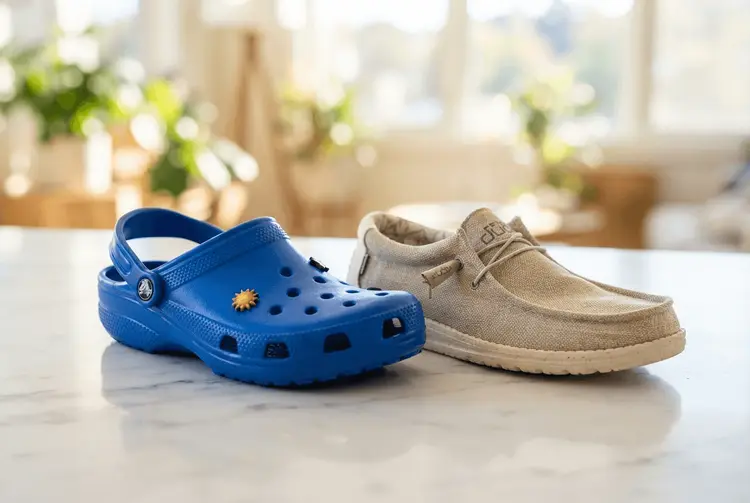
Die Crocs-Aktie hat nach der Vorlage ihrer Quartalszahlen einen Kurssprung hingelegt. Der Titel legte am Donnerstag um 25,5 Prozent zu, nachdem die Marke HeyDude wieder Wachstum gezeigt und das Management seine Schätzungen für 2026 sowohl beim Umsatz als auch beim Gewinn angehoben hatte. Seit CNBC am 13. Oktober auf die gedrückte Bewertung der Aktie hingewiesen hatte, sind die Kurse insgesamt um rund 30 Prozent gestiegen.
Im dritten Quartal stieg der bereinigte Gewinn je Aktie um 26,4 Prozent auf 3,69 US-Dollar. Der Umsatz erreichte 1,04 Milliarden US-Dollar, ein Plus von 4,6 Prozent gegenüber dem Vorjahr. Der Analystenkonsens lag laut FactSet bei 3,31 US-Dollar je Aktie – Crocs übertraf die Erwartungen damit deutlich.
Für das Gesamtjahr rechnet das Unternehmen nun mit einem Umsatzwachstum von 3 Prozent gegenüber 2025. Zuvor hatte die Guidance einen Zuwachs von 1 bis 2 Prozent vorgesehen. Beim bereinigten Gewinn je Aktie erwartet Crocs jetzt 14,45 bis 14,65 US-Dollar, nachdem die vorherige Spanne bei 13,70 bis 14,00 US-Dollar lag.
HeyDude kehrt nach Jahren des Rückgangs zum Wachstum zurück
Nach mehreren Jahren mit negativem Wachstum scheint die Marke HeyDude den Wendepunkt erreicht zu haben. Im dritten Quartal verzeichnete sie ein Umsatzwachstum von 6,1 Prozent im Jahresvergleich. Laut Kendall Toscano, Analystin bei Bank of America, erfolgte der Umschwung früher als erwartet. Sie schrieb, der Übererfolg sei vom Großhandelskanal getrieben worden, der „um 14 Prozent zählte, angetrieben durch stärker als erwartete Sofort- und Nachbestellungen“, wobei sich Ein- und Ausverkäufe deutlich verbesserten, da die Produktdiversifizierung eine bessere Produktivität förderte.
Auch international läuft es für Crocs rund. Der Umsatz der Marke Crocs wuchs im Jahresvergleich um 11,8 Prozent und lag damit klar über den Schätzungen der Street von 6,6 Prozent. „China, Indien und Japan performten gut, unterstützt durch Produktinnovation und digitales Engagement. CROX betrachtet diesen Markt weiterhin als unterdurchschnittlich erschlossen“, schrieb Rick Patel, Analyst bei Raymond James. Die internationale Sparte sei „die primäre Wachstumsengine“ des Unternehmens.
Ein Teil dieses Erfolgs geht auf den langjährigen Fokus von Crocs auf Social Selling und digitale Werbung zurück. In einem CNBC-Interview am Donnerstag hob CEO Andrew Rees den chinesischen Vorsprung der Marke bei der frühen Einführung von Social Selling auf Plattformen wie Douyin hervor, Chinas Version von TikTok, wo der digitale Verkauf zwei bis drei Jahre vor den globalen Märkten liegt. Crocs sei sofort in den TikTok Shop eingestiegen, als dieser in den USA startete, und habe schnell die beiden meistverkauften Schuhplätze auf der Plattform belegt.
Innovative Produkte zu erschwinglichen Preisen stützen den Absatz
Rees führte einen Teil des Erfolgs auf „innovative neue Produkte zu einem großartigen Wert“ zurück. Crocs-Schuhe sind größtenteils im Preisbereich von 50 bis 70 US-Dollar angesiedelt, was „relativ erschwinglich“ sei, wenn Kunden unter wirtschaftlichem Druck stünden. Das Unternehmen nutzte die Ballettflats-Trendwelle, indem es den beliebten Stil in einem vollständigen Spektrum an Farben, Prints und individualisierbaren Optionen anbot. Durch Preisschilder unter 50 US-Dollar fällt es Verbrauchern leicht, mehr als ein Paar zu kaufen.
„Neuere Lifestyle-Produkte wie die Ballettflats resonierten global und untermauern unsere Ansicht, dass der Wachstumsalgorithmus zunehmend diversifiziert wird jenseits des Kernprodukts Classic Clog“, schrieb Barclays-Analystin Adrienne Yih. Crocs baut dabei auf eine treue Kundenbasis, die die Markenführung als „Wonderfully Unordinary“ beschreibt. „Für viele unserer Verbraucher ist der Kauf von Crocs-Schuhen keine einmalige Transaktion, sondern der Beginn einer fortlaufenden Reise der Personalisierung und des Selbstausdrucks“, sagte Rees im Rahmen der Quartalszahlen.
Mit weniger als dem Zehnfachen der zukünftigen Gewinne bleibt die Bewertung von Crocs nach Einschätzung der zitierten Analysten moderat. „Es gibt Aufwärtsrisiko zur Guidance, da CROX zwischen Ende Q3 2026 und Oktober rund 500.000 Aktien zurückgekauft hat, und dieser Rückkauf war nicht in der Guidance berücksichtigt“, schrieb Sam Poser, Analyst bei Williams Trading. Für deutsche Anleger bleibt die Aktie damit ein Beispiel dafür, wie gezielte operative Ausführung und ein klarer Fokus auf Digitalvertrieb selbst in einem schwachen Marktumfeld für Schuhwerte Wachstum erzeugen können.