
Commerzbank-Übernahme: Was Orcel mit der Bank vorhat
UniCredit-Chef Andrea Orcel plant radikale Einschnitte bei der Commerzbank – nach bewährtem Muster aus Italien.
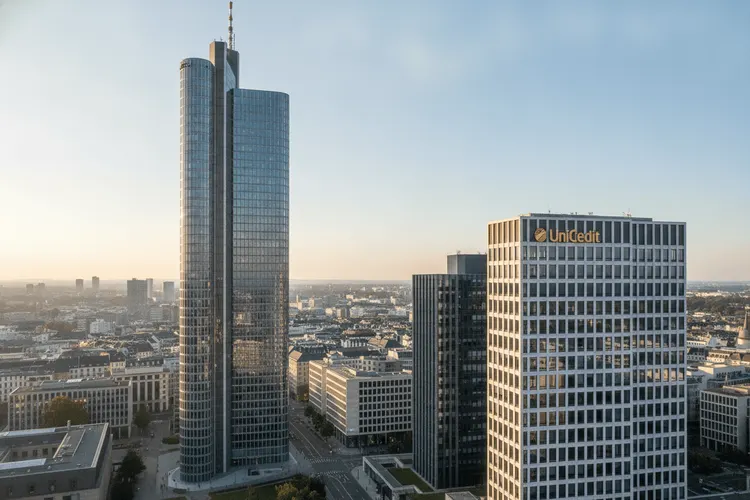
Andrea Orcel macht keinen Hehl daraus, was er von Verhandlungen mit dem Commerzbank-Vorstand hält: nichts. Bettina Orlopp und ihr Management hätten nach einer Übernahme durch die Mailänder UniCredit schlicht seine Strategie umzusetzen – jene, die er bereits im Frühjahr öffentlich vorgestellt hat. Ein Mitspracherecht ist in diesem Szenario offenbar nicht vorgesehen.
Wie diese Strategie in der Praxis aussieht, zeigt der Umbau, den Orcel seit seinem Amtsantritt vor fünf Jahren bei der UniCredit vollzogen hat. Das Rezept: Kosten radikal senken, Hierarchien abflachen, Erträge steigern. Mit dieser Formel hat der ehemalige Investmentbanker die UniCredit zu einer der profitabelsten Banken Europas gemacht. Für die Commerzbank sieht er ein Einsparpotenzial von 1,2 Milliarden Euro – das entspricht einem Fünftel der gesamten Kostenbasis. Und das noch vor einer möglichen Fusion mit der UniCredit-Tochter HypoVereinsbank, die Orcel in drei bis vier Jahren anpeilt.
Radikalkur nach Mailänder Vorbild
Die Nachrichtenagentur Reuters hat für einen Bericht mehr als ein Dutzend aktuelle und ehemalige UniCredit-Manager befragt. Das Ergebnis ist eindeutig: Seit 2021 hat Orcel die Belegschaft um ein Fünftel reduziert. Sein Hauptangriffsziel waren dabei die zentralen Funktionen – den sogenannten „Wasserkopf" des Konzerns. Hunderte Mitarbeiter aus diesen Bereichen wurden in Filialen versetzt, mit dem klaren Auftrag, dort Erträge zu generieren. Die Hierarchieebenen zwischen Vorstand und Kundenberater schrumpften von neun auf vier.
UniCredit selbst bezifferte im Juli, dass die Verwaltungskosten – also jene Bereiche ohne direkten Kundenkontakt – fünfmal so stark gesenkt wurden wie im Konzernschnitt, die Digitalsparte ausgenommen. Ertragsbringer stehen bei Orcel klar höher im Kurs als Backoffice-Mitarbeiter, berichten mehrere Insider. Bankenaufseher beobachten dabei genau, ob Bereiche wie Compliance und Risikomanagement ausreichend besetzt bleiben.
Die Zahlen sprechen für Orcels Ansatz: Die Cost-Income-Ratio – also das Verhältnis von Aufwand zu Ertrag – drückte er von bereits soliden 52 Prozent unter seinem Vorgänger Jean-Pierre Mustier auf bemerkenswerte 34 Prozent. Zum Vergleich: Der Durchschnitt der direkt von der EZB beaufsichtigten Großbanken liegt bei 55 Prozent. Die Commerzbank kommt derzeit auf 50 Prozent. Bis 2030 hält Orcel für die Commerzbank eine Quote von 37 Prozent für realistisch.
Aktionäre jubeln, Mitarbeiter zittern
Der Umbau hat sich für UniCredit-Aktionäre ausgezahlt. Der Aktienkurs hat sich unter Orcel verzehnfacht, während der europäische Bankenindex im gleichen Zeitraum nur gut dreimal so hoch notiert. Dividenden und Aktienrückkäufe verwöhnen die Anteilseigner zusätzlich. Intern allerdings herrscht ein anderes Klima: Dutzende langjährige Führungskräfte haben das Unternehmen verlassen, im Top-Management gibt es ein ständiges Kommen und Gehen.
Orcel habe die Kultur amerikanischer Investmentbanken verinnerlicht, sagt ein UniCredit-Mitarbeiter. Top-Performer werden mit hohen Gehältern belohnt, schwächere Kräfte müssen gehen – unabhängig von Betriebszugehörigkeit oder Seniorität. Aus 11.500 Abteilungen wurden rund 6.400 – durch Zusammenlegungen und Vergrößerungen, die stets mit Stellenabbau einhergingen.
EZB warnt vor langwierigem Integrationsprozess
Für die Commerzbank hat Orcel vor allem das umfangreiche Auslandsnetz im Visier sowie alle Kosten, die nicht direkt zum Geschäft beitragen. Doch Experten mahnen zur Vorsicht. Kilian Huber, Professor an der Chicago Booth School of Business, sieht einen drohenden Kulturschock in Frankfurt: „Er steht nun vor der Herausforderung, die Unternehmenskultur und den Übergangsprozess über viele Jahre zu managen."
Auch die Europäische Zentralbank teilt diese Einschätzung. Laut einem Reuters vorliegenden Dokument warnte die EZB vor einem „herausfordernden und langwierigen Integrationsprozess". Das Geschäftsmodell der Commerzbank basiere stärker auf langfristigen Kundenbindungen und sei teurer als das von UniCredit, die auf standardisierte Produkte setzt. „Darauf müssen sie achten. Das ist eine große Herausforderung", betont Professor Huber.
Für Privatanleger bleibt die Frage, ob Orcels Erfolgsrezept aus Italien auf das komplexere Commerzbank-Gefüge übertragbar ist – oder ob der kulturelle und strukturelle Unterschied zwischen beiden Instituten den Integrationsprozess deutlich schwieriger macht als bisher angenommen.