
Citi hebt Hyundai Mobis auf Kaufen an: Robotik und Lampenverkauf treiben
Die US-Bank Citi stuft den südkoreanischen Autozulieferer Hyundai Mobis von Neutral auf Kaufen hoch und nennt ein Kursziel von 443.000 Won.
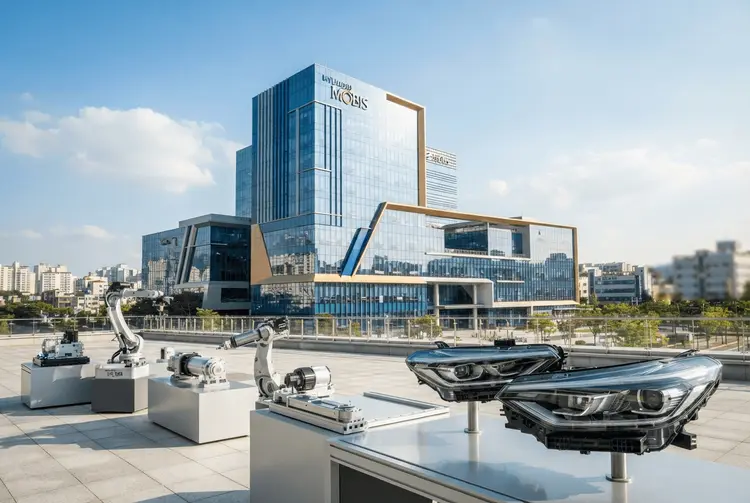
Die US-Investmentbank Citi hat die Aktie des südkoreanischen Autozulieferers Hyundai Mobis von „Neutral" auf „Kaufen" hochgestuft. Als Begründung nennt die Bank die Guidance des Managements für das vierte Quartal, den Beginn der Pilotproduktion im Bereich Robotik sowie mögliche Vorteile aus dem geplanten Verkauf des Lampengeschäfts. Damit rückt ein Unternehmen in den Fokus deutscher Anleger, das als Zulieferer der koreanischen Automobilindustrie und zunehmend auch als Partner im Robotikgeschäft gilt.
Auslöser der Neubewertung sind die Zahlen des dritten Quartals. Hyundai Mobis meldete einen Umsatz von 15,7 Billionen Won, was einem Anstieg von 5 Prozent gegenüber dem Vorjahreszeitraum entspricht. Der operative Gewinn belief sich auf 914 Milliarden Won und lag damit 17 Prozent über dem Vorjahr. Mit diesem Ergebnis traf das Unternehmen die Markterwartungen.
Bemerkenswert ist die Entwicklung der einzelnen Geschäftsbereiche. Das After-Sales-Geschäft konnte seine operativen Gewinnmargen trotz höherer Logistikkosten stabil halten. Das Kerngeschäft mit Teilen und Modulen blieb auch nach einem einmaligen negativen Effekt auf den operativen Gewinn profitabel, der infolge eines Fabrikbrands in Indien entstanden war.
Hyundai Mobis erwartet im vierten Quartal mehr als 1,0 Billionen Won operativen Gewinn
Für das vierte Quartal rechnet das Management damit, dass der operative Gewinn 1,0 Billionen Won übersteigt. Das steht im Einklang mit den Marktschätzungen von 1,0 Billionen Won. Hyundai Mobis erwartet zudem einen geringeren operativen Gewinneffekt durch den Brand in der indischen Fabrik als im dritten Quartal. Das Unternehmen erklärte, es sei zuversichtlich, dass das Kerngeschäft mit Teilen und Modulen auch im vierten Quartal profitabel bleiben werde.
Im November soll die Pilotproduktion von Aktuatoren starten. Hyundai Mobis entwickelt Handgreifer gemeinsam mit Partnern und beteiligt sich an einem Ausschreibungsverfahren für Wahrnehmungsmodule (Perception Modules). Citi sieht darin einen Beleg für die Rolle des Unternehmens als zentraler Zulieferer für Boston Dynamics.
Citi erwartet den Verkauf des Lampengeschäfts trotz möglicher Bewertungsrechte
Ein zweiter Treiber der Hochstufung ist der geplante Verkauf des Lampengeschäfts. Citi führt aus, dass Hyundai Mobis die Veräußerung voraussichtlich vorantreiben wird, selbst wenn die Ausübung von Bewertungsrechten durch widerspenstige Aktionäre 230 Milliarden Won übersteigen sollte. Das Unternehmen lege seinen Fokus auf die Neuzuweisung von Ressourcen in zukünftige Wachstumsgeschäfte.
Für Anleger ergibt sich daraus eine ungewöhnliche Konstellation. Da der aktuelle Kurs unter dem Ausübungspreis von 408.394 Won pro Aktie liegt, könnten Anleger nach Einschätzung von Citi profitieren, indem sie jetzt Aktien erwerben und die Bewertungsrechte ausüben, falls der Preis weiterhin unter diesem Niveau bleibt. Die Bank erwartet, dass Hyundai Mobis die im Rahmen des Bewertungsrechtsverfahrens erworbenen eigenen Aktien auflöst, was die earnings per share (EPS) steigern würde.
Citi senkt die Gewinnschätzungen für 2026 bis 2028 dennoch
Trotz der Hochstufung hat Citi seine Schätzungen für den Nettogewinn der Geschäftsjahre 2026 bis 2028 um 8 bis 13 Prozent nach unten korrigiert. Als Gründe nennt die Bank niedrigere Erträge aus der Equity-Methode und konservativere Annahmen bei den nicht-operativen Posten. Die Firma legte einen 12-Monats-Target-Preis von 443.000 Won fest, was einer erwarteten Gesamtrendite von rund 35 Prozent entspricht.
Bereits am 22.09.2026 berichtete aktien.news über Citis Robotik-Analyse
Bereits am 22.09.2026 berichtete aktien.news, dass Citi in einer Analyse vom Montag drei chinesische Komponentenhersteller als klare Nutznießer eines Produktionssprungs bei humanoiden Robotern identifiziert. Die Bank stützte sich dabei auf eigene Lieferkettenprüfungen in China und prognostizierte, dass die wöchentliche Produktion humanoider Roboter bis Oktober 2026 auf rund 1.500 Einheiten steigen könnte. Anfang 2027 sei eine Steigerung auf 2.000 bis 2.500 Einheiten pro Woche möglich, bis Ende 2027 sogar auf 8.000 Einheiten. Die aktuelle Hochstufung von Hyundai Mobis fügt sich in dieses Bild ein, da das Unternehmen über Aktuatoren, Handgreifer und Wahrnehmungsmodule in dieselbe Lieferkette hineinreicht.
Auch die Einordnung des weiteren Umfelds findet sich im Archiv. Am 17.09.2026 berichtete aktien.news über die jüngsten Market Talks von Dow Jones Newswires zum Automobil- und Transportsektor, in denen Analysten die Lage in Indonesien, Südkorea und Japan unterschiedlich bewerten. Der indonesische Automarkt erholte sich demnach und signalisierte eine robuste Fahrzeugnachfrage trotz anhaltender makroökonomischer Unsicherheiten; der Pkw-Verkauf legte im August gegenüber dem Vormonat um ein Prozent zu und erreichte das stärkste monatliche Volumen seit Beginn des Jahres 2026. Für den koreanischen Zulieferer Hyundai Mobis ist das insofern relevant, als die regionale Nachfrage die Auslastung der Teile- und Modulfertigung beeinflusst.
Ergänzend hatte aktien.news am 15.06.2026 berichtet, dass Citi an seiner Prognose festhält, die Bank of Korea werde die Leitzinsen in vier aufeinanderfolgenden Schritten anheben – im Juli 2026, Oktober 2026, Januar 2027 und April 2027, mit einem Leitzins von 3,5 Prozent am Ende des Zyklus. Ein höher als erwarteter Endzins von bis zu 4,0 Prozent liege laut Citi im Bereich des Möglichen. Ein strafferer geldpolitischer Kurs in Südkorea ist für die Bewertung koreanischer Aktien ein wichtiger Hintergrundfaktor.
Für deutsche Privatanleger ist die Bewertungsrechts-Konstellation der eigentliche Knackpunkt
Die Hochstufung durch Citi ist keine isolierte Kursprognose, sondern hängt an mehreren Bedingungen. Positiv wirken die Guidance für das vierte Quartal, der Start der Aktuator-Pilotproduktion im November und der geplante Verkauf des Lampengeschäfts. Belastend wirken die um 8 bis 13 Prozent gesenkten Nettogewinnschätzungen für 2026 bis 2028 sowie der einmalige negative Effekt aus dem Brand in der indischen Fabrik, der im vierten Quartal zwar geringer ausfallen, aber nicht vollständig verschwinden soll.
Die Bewertungsrechts-Konstellation ist für Anleger deshalb interessant, weil der aktuelle Kurs unter dem Ausübungspreis von 408.394 Won pro Aktie liegt. Citi zufolge könnten Anleger profitieren, indem sie jetzt Aktien erwerben und die Bewertungsrechte ausüben, falls der Preis weiterhin unter diesem Niveau bleibt. Zusätzlich erwartet die Bank, dass Hyundai Mobis die dabei erworbenen eigenen Aktien auflöst und so die earnings per share steigen. Das sind Erwartungen der Bank, keine Garantien; die tatsächliche Entwicklung hängt vom weiteren Kursverlauf und vom Ablauf des Verfahrens ab.
Im November startet die Pilotproduktion von Aktuatoren
Der nächste konkrete Termin ist der November, in dem die Pilotproduktion von Aktuatoren beginnen soll. Parallel läuft die Beteiligung an einem Ausschreibungsverfahren für Wahrnehmungsmodule. Beim Lampengeschäft will Hyundai Mobis die Veräußerung vorantreiben, um Ressourcen in zukünftige Wachstumsgeschäfte umzuschichten. Für das vierte Quartal erwartet das Management einen operativen Gewinn von mehr als 1,0 Billionen Won und einen geringeren Belastungseffekt aus dem indischen Fabrikbrand als im dritten Quartal.
Drei Fachbegriffe aus dem Bericht lassen sich kurz erklären
- Aktuator: Ein Aktuator ist ein Antriebselement, das elektrische Signale in mechanische Bewegung umsetzt und damit Gelenke von Robotern bewegt.
- Bewertungsrecht: Ein Bewertungsrecht erlaubt Aktionären, ihre Anteile im Rahmen einer bestimmten Transaktion zu einem festgelegten Preis abzugeben.
- Equity-Methode: Die Equity-Methode ist eine Bilanzierungsweise, bei der Beteiligungen mit dem anteiligen Eigenkapital des Beteiligungsunternehmens im Abschluss erfasst werden.