
Chiles Kupferproduktion fällt 2026 auf tiefsten Stand seit 23 Jahren
Sinkende Erzgehalte, operative Rückschläge und teure Schwefelsäure bremsen den weltgrößten Kupferproduzenten – Plusmining erwartet 2026 ein Minus von 6,6 Prozent.
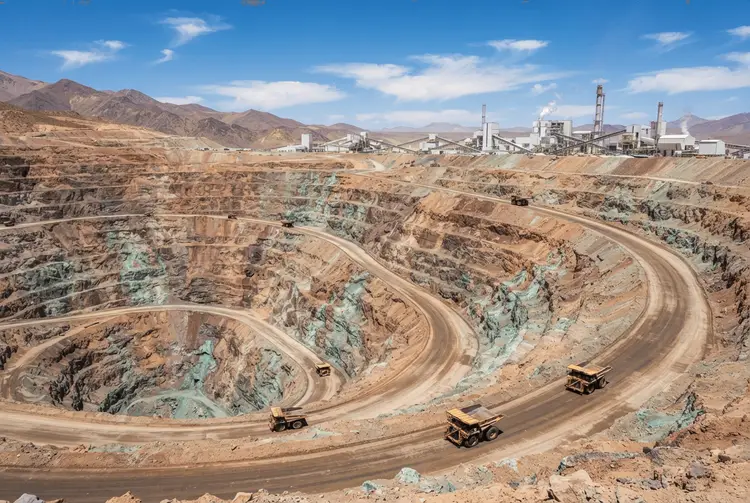
Die Kupferproduktion in Chile steuert auf den niedrigsten Stand seit 23 Jahren zu. Sinkende Erzgehalte und operative Rückschläge begrenzen die Ausbeute des weltweit größten Kupferproduzenten. Gleichzeitig üben volatile Schwefelsäurepreise und eine wachsende Importabhängigkeit zusätzlichen Druck auf die Branche aus, wie Branchenstudien ergeben.
Juan José Pardo, Analyst der Bergbau-Beratungsfirma Plusmining, schätzt, dass die chilenische Produktion im Jahr 2026 um 6,6 Prozent auf 5,034 Millionen Tonnen fällt. Das entspricht einem Verlust von 354.000 Tonnen gegenüber dem Vorjahr. Es wäre die schwächste Leistung Chiles seit 2003, als die Produktion bei 4,904 Millionen Tonnen lag – und fast 800.000 Tonnen unter dem Höchststand von 2018.
Zusätzlich zu den Produktionsproblemen erreichten die Importe von Schwefelsäure im Jahr 2025 einen Rekordwert von 3,97 Millionen Tonnen und deckten damit etwa die Hälfte des nationalen Verbrauchs. Das teilte die chilenische Kupferkommission Cochilco am Dienstag mit. Auf China entfielen vor der Ausfuhrbeschränkung im Mai 2026 rund 37 Prozent dieser Importe, sagte Paulina Cáceres, Projektmanagerin bei GEM Mining Consulting, in einer separaten Studie.
Die Kupferproduktion bricht im August um 12,7 Prozent im Jahresvergleich ein
Die Kupferproduktion in Chile fiel laut Plusmining im August um 12,7 Prozent im Jahresvergleich auf 366.000 Tonnen. Als Ursachen nennt das Beratungsunternehmen schwächere Erzgehalte, operative Störungen und ungünstiges Wetter. Escondida und Spence führten die Rückgänge an, während El Teniente weiterhin mit den Nachwirkungen eines Felsenschlags aus dem Jahr 2025 kämpfte. Auch Centinela verzeichnete schwächere Produktionszahlen, und starker Schneefall störte im Juli die Operationen in Los Pelambres und Caserones.
Bei Molybdän, einem Nebenprodukt des Kupferbergbaus, fiel die Entwicklung uneinheitlich aus. Der staatliche Konzern Codelco produzierte im September 1.114,5 Tonnen enthaltenes Molybdän, ein Anstieg von 36,3 Prozent im Jahresvergleich, wie Cochilco mitteilte. Im Gegensatz dazu sank die Produktion bei Caserones um 83,9 Prozent, bei Sierra Gorda um 66,9 Prozent und bei Los Pelambres um 37,3 Prozent. Die Zahlen verdeutlichen divergierende Produktionstrends über die wichtigsten Betriebe hinweg.
Minen und Erweiterungen seit 2003 gleichen vor allem Verluste älterer Anlagen aus
Jüngere Störungen sind nur ein Teil des Problems. Chile sieht sich mit langfristigeren Herausforderungen konfrontiert. Minen und Erweiterungen, die seit 2003 in Betrieb genommen wurden, darunter Ministro Hales, Gabriela Mistral, Spence, Caserones, Sierra Gorda und Antucoya, trugen im Jahr 2025 etwa 1,33 Millionen Tonnen Kupfer bei. Ein Großteil dieser Kapazität hat jedoch Verluste bei älteren Anlagen ausgeglichen, anstatt nachhaltiges nationales Wachstum zu generieren.
Während die Lagerstätten reifen, müssen Bergbauunternehmen mehr Erz verarbeiten, um dieselbe Menge Kupfer zu gewinnen. Das erhöht den Energieverbrauch, den Bedarf an Ausrüstung und die Kosten. Tieferer Bergbau bringt zudem längere Förderwege und komplexere geotechnische Bedingungen mit sich.
Die inländische Schwefelsäureproduktion sinkt auf den tiefsten Stand seit 2002
Die inländische Schwefelsäureproduktion in Chile fiel laut Cochilco im Jahr 2025 um 17,2 Prozent auf 3,92 Millionen Tonnen, das niedrigste Niveau seit 2002. Die Schließung von Ventanas, die Aussetzung von Paipote, die Stilllegung von Potrerillos und Störungen in El Teniente ließen die Schmelzanlagen durchschnittlich nur noch zu etwa 60 Prozent ihrer Kapazität arbeiten.
Schmelzanlagen erzeugen Schwefelsäure durch die Abscheidung von Gasen während der Kupferverarbeitung. Reduzierte Aktivitäten begrenzen daher die Versorgung für Laugungs- und Lösungsmittel-Extraktion-Elektrowinning-Anlagen (SX-EW). Diese Anlagen produzieren etwa 21 Prozent des chilenischen Kupfers, decken aber ungefähr 88 Prozent des Säurebedarfs des Landes, gemäß Berechnungen von GEM auf Basis von Cochilco-Daten. GEM schätzt, dass die kupferproduzierenden Anlagen, die anteilig auf importierte Säure angewiesen sind, etwa 11 Prozent der nationalen Produktion ausmachen, davon etwa 4 Prozent, die von chinesischer Versorgung abhängen. Die Berechnung weist die Säureursprünge proportional zu, anstatt die tatsächlichen Lieferanten einzelner Minen zu identifizieren.
Die Versorgungsrisiken verschärften sich, nachdem ukrainische Angriffe die russische Schwefelproduktion im Jahr 2025 gestört hatten und die Straße von Hormus im März 2026 gesperrt wurde. Damit wurde eine Route unterbrochen, die nahezu die Hälfte des globalen Seehandelsschwefels abwickelt. Die Spot-Preise für Schwefelsäure in Chile kletterten laut Plusmining von etwa 190 US-Dollar pro Tonne Ende Februar auf 485 US-Dollar Mitte Juni. Anschließend zogen sie sich Anfang November auf rund 340 US-Dollar zurück, als die Nachfrage nachließ und sich die Versorgungsbedingungen verbesserten.
Der Preisanstieg erhöhte die Kosten für Laugungsanlagen erheblich. Unter Verwendung der durchschnittlichen Säureverbrauchsintensität Chiles aus dem Jahr 2023 schätzt GEM, dass die Inputkosten von 0,42 US-Dollar pro Pfund SX-EW-Kupfer zum durchschnittlichen Importpreis 2025 auf 0,73 US-Dollar bei den Preisen vom Juli 2026 stiegen, was einer Steigerung von 74 Prozent entspricht. Die Betroffenheit variiert zwischen den Minen erheblich: Der Säureverbrauch reicht von 0,78 bis 22,4 Tonnen pro Tonne Kathode, laut Cochilco. Einige Anlagen reagieren damit weitaus empfindlicher auf Preiserhöhungen als andere.
Capstone reagierte, indem es die Verarbeitung von Sulfiden priorisierte und die Laugung in Mantoverde reduzierte. Dadurch sank der prognostizierte Säurebedarf für 2026 um etwa 200.000 Tonnen. Die jüngste Preisentlastung kam teilweise von einer schwächeren Nachfrage in der Düngemittelindustrie, die nahezu 60 Prozent des globalen Schwefelsäureverbrauchs ausmacht. Höhere Kosten für Phosphatdünger haben Produzenten dazu angeregt, die Produktion anzupassen, und landwirtschaftliche Nutzer, Nährstoffanwendungen zu überdenken.
Die Versorgungsbedingungen verbesserten sich auch nach der teilweisen Wiedereröffnung der Straße von Hormus im Rahmen eines vorläufigen US-iranischen Abkommens am 15. Juni. China erlaubte begrenzte Exporte trotz beibehaltener Restriktionen, darunter etwa 32.000 Tonnen, die im September nach Chile verschifft wurden.
Cochilco erwartet bis 2027 einen Anstieg des Säureverbrauchs um etwa 15 Prozent
Dennoch projiziert Cochilco, dass der Schwefelsäureverbrauch durch den Kupferbergbau von 6,9 Millionen Tonnen im Jahr 2025 auf 7,9 Millionen Tonnen im Jahr 2027 steigen wird, eine Zunahme von etwa 15 Prozent. Wenn die inländische Produktion auf ihrem Niveau von 2025 bleibt, berechnet GEM, dass die Lücke zwischen nationaler Säureproduktion und bergbaulichem Verbrauch allein bis 2027 etwa 4 Millionen Tonnen betragen könnte. Diese Schätzung ist illustrativ und keine offizielle Prognose.
Bereits am 2. November 2026 berichtete aktien.news von einer deutlichen Prognosesenkung
Die chilenische Kupferkommission Cochilco hatte ihre Prognose für die Kupferproduktion des Landes am Freitag deutlich nach unten korrigiert und rechnete mit einer schwächeren als erwarteten Erholung im Jahr 2027. Für das laufende Jahr erwartete die Behörde einen Rückgang um 8,4 Prozent gegenüber einer früheren Schätzung von minus 2,6 Prozent. Konkret schätzte Cochilco, dass die chilenische Kupferproduktion im Jahr 2026 um 8,4 Prozent auf 4,94 Millionen metrische Tonnen sinken wird, nachdem die August-Schätzung noch bei 5,27 Millionen Tonnen gelegen hatte. Am 3. November 2026 berichtete aktien.news, dass Cochilco zugleich ihre Preisprognose für 2027 um 17 Prozent anhob.
Am 16. Juli 2026 berichtete aktien.news, dass der chilenische Staatskonzern Codelco in den kommenden Jahren nicht mit einem deutlichen Anstieg seiner Fördermengen rechnet. Verwaltungsratsvorsitzender Bernardo Fontaine erklärte vor einem chilenischen Kongressausschuss, die Produktionsrate werde voraussichtlich auf einem ähnlichen Niveau wie heute verharren. Damit rückt das angestrebte Ziel von 1,7 Millionen Tonnen Kupfer pro Jahr bis 2030 in weite Ferne; im Vorjahr förderte Codelco in seinen eigenen Minen insgesamt 1,33 Millionen Tonnen. Am 1. September 2026 berichtete aktien.news, dass die chilenische Kupferproduktion im Juli um 9,4 Prozent gegenüber dem Vorjahr auf 403.424 Tonnen einbrach, nach 445.322 Tonnen im gleichen Monat des Vorjahres. Als Gründe nannte das Statistikamt INE ungünstige Wetterbedingungen im Norden des Landes sowie Instandhaltungsarbeiten an wichtigen Standorten.
Für deutsche Anleger bleibt Chile der kritische Engpassfaktor am Kupfermarkt
Chile ist der weltweit größte Kupferproduzent, und die aktuellen Zahlen betreffen damit direkt das globale Angebot des wichtigsten Industriemetalls. Deutsche Privatanleger sind über Kupferpreise, Industriemetallfonds und Aktien von Bergbauunternehmen mit chilenischer Exposition betroffen. Die Kombination aus rückläufiger Schmelzaktivität, sinkender inländischer Säureproduktion und steigenden Inputkosten gefährdet die Wettbewerbsfähigkeit der Laugungsanlagen und fügt der geplanten Erholung des Landes Unsicherheit hinzu. Cochilco hat ihren Preisausblick für 2027 angehoben, während sie die Produktionserwartung senkte – ein Umfeld, das die Margen der Produzenten unterschiedlich stark belastet. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Plusmining erwartet für 2027 eine Erholung um rund 250.000 Tonnen
Plusmining erwartet, dass die Produktion im Jahr 2027 um rund 250.000 Tonnen erholt und bis 2032 potenziell 6 Millionen Tonnen überschreiten könnte, sofern die geplanten Investitionen umgesetzt werden und die bestehenden Betriebe ihre Produktionsziele erreichen. Bergbauprojekte, die bis Oktober beim Umweltverträglichkeitsprüfungsverfahren Chiles eingereicht wurden, repräsentierten vorgeschlagene Investitionen in Höhe von mehr als 25 Milliarden US-Dollar, ein jährlicher Rekord. Genehmigungen, Finanzierung und Bau müssen jedoch noch folgen, bevor diese Vorschläge in zusätzliche Liefermengen umgewandelt werden.
Ein Großteil des erwarteten Wachstums hängt von Brownfield-Entwicklungen ab, einschließlich des zweiten Konzentrators in Centinela, des Konzentrators El Abra, RT Sulphides II und der Wiedereröffnung von Cerro Colorado. Andere Investitionen, wie der geplante Ersatzkonzentrator für Escondida, dienen primär der Erhaltung der bestehenden Kapazität. Greenfield-Projekte, darunter Santo Domingo, Vizcachitas, Costa Fuego und Marimaca, könnten neue Produktionszentren hinzufügen, machen jedoch einen kleineren Anteil der Investitionspipeline aus.
Drei Fachbegriffe helfen beim Verständnis der chilenischen Kupferkrise
- Erzgehalt: Anteil des Metalls im geförderten Gestein, der angibt, wie viel Kupfer aus einer Tonne Erz gewonnen werden kann.
- SX-EW: Verfahren, bei dem Kupfer aus Lösungen herausgelöst und anschließend elektrolytisch als Kathode abgeschieden wird.
- Schmelzanlage: Hüttenwerk, in dem Kupferkonzentrat verarbeitet und dabei unter anderem Schwefelsäure abgeschieden wird.