
Cerebras Systems: Warum die KI-Chipaktie 2027 Nvidia und Broadcom übertreffen könnte
Der KI-Chiphersteller Cerebras Systems wächst rasant, und Analysten erwarten deutlich mehr Kurspotenzial als bei Nvidia und Broadcom.
Der KI-Chiphersteller Cerebras Systems (Ticker CBRS) könnte nach Einschätzung des US-Finanzdienstes The Motley Fool im Jahr 2027 die Aktien von Nvidia und Broadcom hinter sich lassen. In einer am 20. November 2026 veröffentlichten Analyse argumentiert Autor Harsh Chauhan, dass der Markt das Potenzial des Unternehmens unterschätzt. Cerebras ging im Mai dieses Jahres an die Börse und legte am ersten Handelstag nach dem IPO um 68% zu.
Seit dem Börsengang ist der Kurs jedoch deutlich gesunken. Als Gründe nennt die Analyse die teure Bewertung bei der Notierung sowie Bedenken hinsichtlich der Nachhaltigkeit des Ausbaus der KI-Infrastruktur. Nvidia und Broadcom haben 2026 ein schwaches Jahr hinter sich: Die Nvidia-Aktie fiel in diesem Jahr um 20%, Broadcom legte nur bescheidene 2% zu.
Cerebras veröffentlichte am 12. November seine Ergebnisse für das dritte Quartal. Der Kernumsatz stieg im Jahresvergleich um 70% auf 231 Millionen US-Dollar und lag damit deutlich über dem Konsensschätzwert von 214,7 Millionen US-Dollar. Der bereinigte Verlust betrug 0,12 US-Dollar je Aktie und lag unter der Wall-Street-Schätzung von 0,14 US-Dollar. Wichtig ist zudem, dass Cerebras davon ausgeht, dass sein Geschäft im Jahr 2027 erheblich an Fahrt aufnehmen wird.
Cerebras setzt auf Wafer-Scale-Chips in Tellergröße
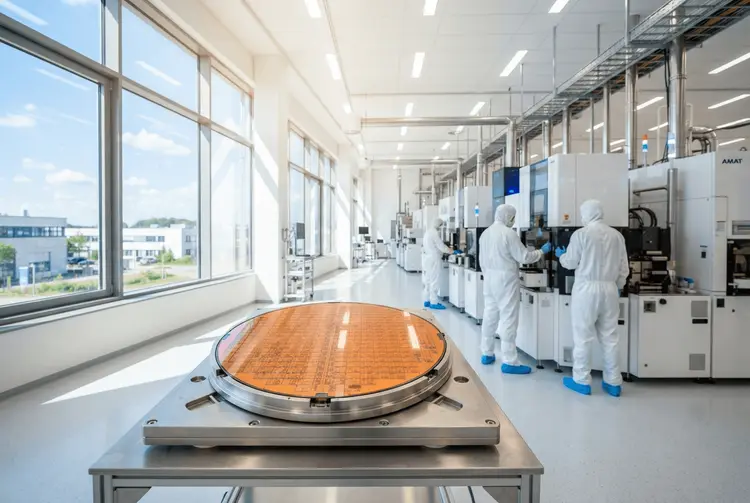
Das Unternehmen entwickelt und fertigt sogenannte Wafer-Scale-KI-Chips – siliziumbasierte Wafer in Tellergröße, die als eigenständige Prozessoren fungieren. Nvidia und Broadcom bieten dagegen kleinere Chips wie Grafikkarten und maßgeschneiderte Prozessoren an, die in Rack-Systemen über Hochgeschwindigkeitsnetzwerkkabel mit anderen Chips, Speicher und Rechenressourcen verbunden werden müssen, um KI-Arbeitslasten auszuführen. Der massive Chip von Cerebras integriert hingegen alle Komponenten in einer einzigen Plattform.
Cerebras behauptet daher, dass seine Wafer-Scale-Engine deutlich schneller ist als herkömmliche Grafikkarten. Im September vergangenen Jahres gab das Unternehmen an, sein CS-3-Wafer-Scale-KI-Supercomputer sei 21-mal schneller als das Supercomputing-System DGX B200 Blackwell von Nvidia. Darüber hinaus wies Cerebras darauf hin, dass der CS-3 um 33% günstiger ist und ebenfalls einen niedrigeren Stromverbrauch aufweist.
Es ist erwähnenswert, dass Cerebras nicht nur Chips verkauft. Das Unternehmen betreibt auch einen Cloud-Dienst, der auf eigenen Chips basiert und es Kunden ermöglicht, KI-Modelle zu trainieren und Inferenzanwendungen auszuführen.
Cerebras gewinnt neue Hyperscaler und will seine Produktionskapazität verzehnfachen
Für Anleger ist positiv zu vermerken, dass das Geschäft von Cerebras im nächsten Jahr einen erheblichen Schub erhalten soll. Das Unternehmen verfügt über Verträge mit großen Hyperscalern wie Oracle, Microsoft, Amazon und OpenAI. In den vergangenen sechs Monaten konnte Cerebras drei neue Hyperscaler als Kunden gewinnen. Zudem hat das Unternehmen auch Neocloud-Kunden gewonnen, die Inferenzdienste auf Basis der Cerebras-Hardware in ihren Rechenzentren anbieten werden.
Die Führung von Cerebras gibt an, dass sie auf Kurs ist, das Jahr 2026 mit der zehnfachen Produktionskapazität zu beenden, die zu Jahresbeginn vorhanden war. Bis Ende 2027 will das Unternehmen zudem 700 Megawatt (MW) Rechenzentrumskapazität in Betrieb nehmen, um sein Cloud-Geschäft zu stärken. Diese Faktoren erklären, warum Cerebras ein dreifaches Umsatzwachstum im Jahr 2027 erwartet. Für dieses Jahr rechnet das Unternehmen mit einem Umsatz von 950 Millionen US-Dollar.
Analysten sehen deutlich mehr Kurspotenzial als bei Nvidia und Broadcom
Laut CNN liegt das 12-Monats-Zielkursmittel für Cerebras bei 207 US-Dollar, was einem Anstieg von 120% gegenüber dem aktuellen Niveau entspricht. Darüber hinaus stufen 13 der 14 Analysten, die Cerebras abdecken, die Aktie als „Kaufen" ein.
Der Autor rechnet vor: Angenommen, der Umsatz von Cerebras erreicht im Jahr 2027 tatsächlich 3 Milliarden US-Dollar und die Aktie handelt dann zum 20-Fachen des Umsatzes – was niedriger wäre als das aktuelle Kurs-Umsatz-Verhältnis von 23 –, würde die Marktkapitalisierung 60 Milliarden US-Dollar erreichen. Das wäre 137% höher als die aktuelle Marktkapitalisierung. Der US-Technologiesektor weist durchschnittlich einen Umsatzmultiplikator von 6,3 auf, und der Autor geht davon aus, dass Cerebras nach einem Jahr ein signifikantes Premium handeln wird, das durch das Wachstum gerechtfertigt sei.
Auf der anderen Seite wird erwartet, dass Nvidia und Broadcom basierend auf ihren 12-Monats-Zielkursmitteln Gewinne von jeweils 66% bzw. 48% erzielen. Selbst Analysten erwarten also, dass die Cerebras-Aktie ihre etablierten Mitbewerber überholen wird.
aktien.news berichtete bereits mehrfach über Cerebras
Bereits am 12.10.2026 berichtete aktien.news, dass Cerebras sich einen mehrjährigen Vertrag mit OpenAI gesichert hat und damit das Interesse von Investoren weltweit weckt. Das Unternehmen setzt auf eine grundlegend andere Chip-Architektur als die etablierten Branchenriesen; das Herzstück ist die sogenannte Wafer-Scale Engine, die Rechenleistung, Speicher und Kommunikation auf einem einzigen, außergewöhnlich großen Chip kombiniert.
Am 26.10.2026 meldete aktien.news, dass eine Prognose von Motley Fool zwei Unternehmen in den Fokus rückt, die dem Chipkonzern AMD in den kommenden fünf Jahren den Rang ablaufen könnten: Cerebras und Marvell. Am 02.11.2026 stellte The Motley Fool Nvidia, Micron und Broadcom als seine drei favorisierten KI-Aktien für den laufenden Monat vor. Am 13.11.2026 berichtete aktien.news, dass Cerebras die Erwartungen für das dritte Quartal sowie die Prognose für das vierte Quartal deutlich übertroffen hat; im September-Quartal verzeichnete das in Sunnyvale ansässige Unternehmen einen Verlust von 67 Cent je Aktie bei einem Kernumsatz von 230,9 Millionen US-Dollar.
Die Analyse liefert deutschen Anlegern eine Alternative zu etablierten KI-Chipaktien
Für deutsche Privatanleger ist die Einschätzung insofern relevant, als sie eine Alternative zu den bekannten KI-Chipaktien aufzeigt. Cerebras ist jedoch ein junges Unternehmen, das erst im Mai dieses Jahres an die Börse ging und dessen Kurs seit dem IPO deutlich gefallen ist. Die Bewertung ist mit einem Kurs-Umsatz-Verhältnis von 23 hoch, und die hohen Erwartungen hängen stark vom Ausbau der Produktions- und Rechenzentrumskapazität ab. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Cerebras erwartet für 2027 ein dreifaches Umsatzwachstum
Für das laufende Jahr rechnet Cerebras mit einem Umsatz von 950 Millionen US-Dollar. Im Jahr 2027 erwartet das Unternehmen ein dreifaches Umsatzwachstum. Bis Ende 2027 sollen 700 Megawatt Rechenzentrumskapazität in Betrieb genommen werden. Nvidia könnte unter Druck bleiben, da Investoren und Wall Street abwarten, ob das unglaubliche Wachstum auch in der Ära nach Jensen Huang Bestand haben wird. Broadcom hingegen könnte 2027 aufgrund des starken Wachstums im Halbleiter-Umsatz für KI ein solides Jahr erleben.
Diese drei Fachbegriffe helfen beim Verständnis der Analyse
- Wafer-Scale-Chip: Ein Prozessor, der aus einem einzigen großen Siliziumwafer in Tellergröße besteht und Rechenleistung, Speicher und Kommunikation auf einer Plattform vereint.
- Hyperscaler: Große Cloud-Anbieter, die Rechenzentren in massivem Umfang betreiben und KI-Dienste für viele Kunden bereitstellen.
- Kurs-Umsatz-Verhältnis: Kennzahl, die den Aktienkurs ins Verhältnis zum Umsatz je Aktie setzt und die Bewertung eines Unternehmens misst.