
Black Friday, Chip-Boom und Zinsentscheidungen prägen die Börsenwoche
US-Verbraucher, Südkoreas Notenbank und die EZB-Personalien bestimmen die Agenda der kommenden Handelswoche.
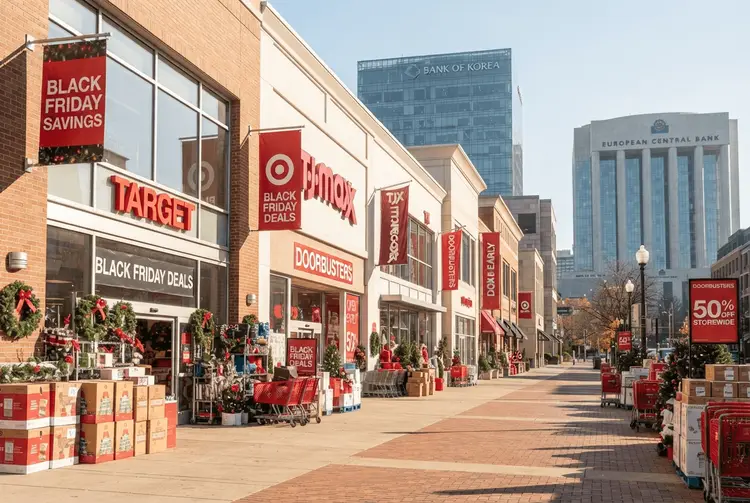
Die Finanzmärkte stehen vor einer Woche voller Prüfsteine: Mit dem Start des Black-Friday-Geschäfts erhalten Anleger einen aktuellen Blick auf die Gesundheit der US-Verbraucher, während in Südkorea eine Zinsentscheidung ansteht und in Europa das Rennen um Spitzenposten bei der Europäischen Zentralbank (EZB) in die entscheidende Phase geht. Hinzu kommen wichtige Inflationsdaten aus Tokio und Australien sowie eine globale Gesundheitsprüfung der Wirtschaft anhand von Geschäftsaktivitätsdaten. Die Übersicht stammt von Rocky Swift in Tokio, Dhara Ranasinghe, Alun John und Karin Strohecker in London sowie Lewis Krauskopf in New York.
Den Auftakt macht die Berichtssaison der Einzelhändler: Der Freitag nach Thanksgiving ist in den USA traditionell ein großer Tag für Rabattaktionen und läutet eine geschäftige Einkaufsphase ein, die sich bis zum Online-Event Cyber Monday erstreckt. Der National Retail Federation hat prognostiziert, dass die Einzelhandelsumsätze im November und Dezember gegenüber dem Zeitraum 2025 um 4,2 Prozent steigen werden, was zu Gesamtausgaben in Höhe von 1,013 Billionen US-Dollar führen würde. Anleger haben befürchtet, dass steigende Preise in Kombination mit kletternden Energie- und Kreditkosten die Verbraucherausgaben dämpfen könnten, die rund zwei Drittel der US-Wirtschaftstätigkeit ausmachen. Der Oktober-Bericht über den Einzelhandel zeigte jedoch einen soliden Anstieg, während die Händler Target und TJX in dieser Woche optimistische Aussichten für die Weihnachtszeit äußerten.
Die verkürzte US-Handelswoche liefert Inflations- und BIP-Daten
In der durch Feiertage verkürzten Handelswoche stehen zudem Wirtschaftsberichte zur Inflation und zum Verbrauchervertrauen sowie eine aktualisierte Schätzung des US-BIP für das dritte Quartal an. Der Verbraucherpreisindex war in den Monaten August, September und Oktober jeweils um mehr als 0,4 Prozent gestiegen, was eine hawkishe Wendung der Fed vorantrieb. In den USA sind die wirtschaftlichen Überraschungen laut dem Economic Surprise Index von Citi stark positiv, und der Fokus der Geschäftsaktivitätsdaten wird auf Komponenten liegen, die Aussagen zur Inflation treffen.
Die EZB verschiebt die Bewerbungsfrist für zwei Spitzenposten
Händler, die auf Bestätigung warten, wer die Europäische Zentralbank nächstes Jahr unter dem Hintergrund einer wiedererstarkenden Inflation und einer französischen Haushaltskrise führen wird, müssen sich etwas länger gedulden. Die Frist für die Einreichung von Bewerbungen für zwei Posten im Exekutivvorstand wurde von Mittwoch auf Freitag verschoben. Der ehemalige Gouverneur der Bank of Spain, Pablo Hernández de Cos, gilt als führender Anwärter, um Christine Lagarde als Chef der EZB abzulösen, und Beobachter sehen seine Auswahl als beschlossene Sache, nachdem Deutschland ihn unterstützt hat.
Damit bleiben Nominierungen offen, um den Chefvolkswirt und den Leiter der Marktoperationen der EZB zu ersetzen. Deutschland hat den Professor der Princeton University, Markus Brunnermeier, vorgeschlagen, wobei erwartet wird, dass er die Rolle des Chefvolkswirts übernimmt, während Frankreich voraussichtlich die verbleibende Vakanz besetzen wird. Laurence Boone, ehemaliger Chefvolkswirt der OECD, und Agnès Bénassy-Quéré, stellvertretende Gouverneurin der Banque de France, sind mögliche Kandidaten. Sollte eine von ihnen gewählt werden, wäre sie die einzige Frau im 27-köpfigen EZB-Rat.
Südkoreas Notenbank entscheidet über den dritten Zinsschritt
Die südkoreanische Wirtschaft hat vom KI-Boom profitiert, doch die Fahrt wird holprig, genau dann, wenn die politischen Entscheidungsträger der Zentralbank am Donnerstag über die Zinssätze entscheiden. Die Erwartungen haben sich stark in Richtung einer Erhöhung um 25 Basispunkte auf 3,25 Prozent verschoben, wobei die Inflationswerte über dem Zielwert der Bank von 2 Prozent liegen und Gouverneur Shin Hyun Song andeutete, dass die Politik restriktiv bleiben wird, bis die Inflation wieder näher ans Ziel kommt. Eine solche Erhöhung wäre die dritte im aktuellen Verschärfungszyklus.
Der Boom bei KI-Chips war ein enormes Windfall-Geschäft. Robuste Halbleiterverkäufe haben das Wachstum vorangetrieben, und Südkoreas Exporte haben dieses Jahr 1 Billion US-Dollar überschritten, wodurch es nur das vierte Land ist, das diese Schwelle nach Deutschland, den Vereinigten Staaten und China überschritten hat. Aber der Boom ist nicht überall spürbar. Die Binnennachfrage bleibt schwach, da wenig Exportgewinne an viele Haushalte weitergegeben werden. Die Verbraucherstimmung wurde durch hohe Kreditkosten und Preise beeinträchtigt, wobei beispiellos starke Schwankungen an den Aktienmärkten die Sorgen verstärkten.
Tokio und Australien liefern entscheidende Inflationsdaten
Während sich Zentralbanken weltweit mit steigender Inflation auseinandersetzen, werden zwei Preisindikatoren in der Region Asien-Pazifik die Erwartungen hinsichtlich der Notwendigkeit und des Zeitpunkts weiterer Zinserhöhungen beeinflussen. Der australische Verbraucherpreisindex für Oktober wird am Mittwoch veröffentlicht. Er folgt auf einen heißen Q3-CPI-Wert, der die Reserve Bank diesen Monat dazu überzeugte, die Zinsen auf ein 18-Jahres-Hoch von 4,85 Prozent anzuheben, wenn auch mit einer knappen 6-3-Stimmenmehrheit. Der überraschend schwache Arbeitsmarktbericht dieser Woche hat die Erwartungen auf sofortige Zinserhöhungen gedämpft, wobei die Märkte eine Zinssenkung im nächsten Jahr einpreisen.
Die entscheidende Entscheidung liegt in Japan. Am Freitag steht die nächste Lesart des Tokyo CPI an, ein führender Indikator für die breitere Wirtschaft. Der Kern-CPI lag im Oktober bei 2,6 Prozent, deutlich über dem Inflationsziel der Bank of Japan von 2 Prozent. Die BOJ hielt im selben Monat zurück, was die Erwartungen festigte, dass sie die Zinsen im Dezember zum dritten Mal in diesem Jahr erhöhen wird.
Globale Geschäftsaktivität zeigt sich robuster als zu Jahresbeginn erwartet
Geschäftsaktivitätsdaten aus der ganzen Welt, die am Montag verfügbar sein werden, bieten eine Gesundheitsprüfung der globalen Wirtschaft, die den durch den Krieg im Nahen Osten verursachten Energieschock insgesamt besser bewältigt hat, als Anleger zu Beginn des Jahres erwartet hatten. Der Fokus in Europa wird auf den Top-Line-Zahlen liegen, die zeigen, ob die Aktivität expandiert oder kontrahiert ist. Obwohl globale Wirtschaftsdaten im Durchschnitt für das gesamte Jahr die Erwartungen übertroffen haben, laut Citis Economic Surprise Index, drehte sich der spezifische Index für die Eurozone diesen Monat in negativ, nachdem eine jüngere Reihe von Daten schwächer als erwartet ausgefallen war. Einzelhandelsumsätze sind ein Beispiel dafür.
Frühere aktien.news-Berichte zeigen die wiederkehrenden Belastungsproben der Märkte
Bereits am 30.10.2026 berichtete aktien.news, dass die kommende Woche an den Finanzmärkten von einer geballten Ladung unterschiedlicher Themen geprägt sein würde: US-Zwischenwahlen, wichtige Wirtschaftsdaten, Quartalszahlen großer Tech-Unternehmen sowie eine Reihe von Zentralbanktagungen sollten die Anleger auf die Probe stellen. Am 05.11.2026 meldete aktien.news unter Berufung auf Visa's Business and Economics Insights, dass die US-Einzelhandelsumsätze im Weihnachtsgeschäft in den letzten zwei Monaten des Jahres 2026 um 4,5 Prozent gegenüber dem Vorjahr steigen sollen – das stärkste Wachstum seit 2021. Als Stützen nannte Visa solides Einkommenswachstum und ein hohes Haushaltsvermögen, während die hohe Inflation weiterhin beeinflusse, wohin die „Weihnachts-Dollar" fließen.
Ebenfalls relevant ist der Bericht vom 08.10.2026: Damals zeigte eine Reuters-Umfrage unter Ökonomen, dass die EZB ihren Einlagenzins im laufenden Monat voraussichtlich bei 2,50 Prozent belassen, ihn jedoch im Dezember um 25 Basispunkte anheben würde – Grund dafür sei eine Inflation, die nahezu doppelt so hoch liege wie das 2-Prozent-Ziel der Notenbank. Hintergrund seien stark gestiegene Renditen globaler Staatsanleihen, die höhere Inflationserwartungen und fiskalische Bedenken widerspiegelten. Bereits am 23.02.2026 hatte aktien.news zudem berichtet, dass die Quartalszahlen von Nvidia im Mittelpunkt der Aufmerksamkeit der globalen Finanzmärkte standen und der Chip-Konzern als wichtigster Gradmesser für den gesamten Sektor der Künstlichen Intelligenz gilt.
Diese Gemengelage verlangt von deutschen Privatanlegern erhöhte Aufmerksamkeit
Für Anleger in Deutschland bündeln sich in dieser Woche mehrere Risikofaktoren. Die US-Konsumdaten liefern Hinweise darauf, ob die größte Volkswirtschaft der Welt ihre Dynamik hält – entscheidend für exportorientierte deutsche Unternehmen. Gleichzeitig könnte eine Zinserhöhung in Südkorea zusammen mit den Inflationsdaten aus Tokio und Australien die globale Zinsdebatte neu befeuern. In Europa bleibt die personelle Neuaufstellung der EZB ein Unsicherheitsfaktor, zumal die französische Haushaltskrise und die wiedererstarkende Inflation den Handlungsspielraum der Notenbank einengen. Die uneinheitliche Datenlage – starke Überraschungen in den USA, negative Überraschungen in der Eurozone – spricht für erhöhte Volatilität an den Märkten.
Diese Termine stehen in der kommenden Woche an
Am Montag werden die globalen Geschäftsaktivitätsdaten veröffentlicht. Am Mittwoch folgen der australische Verbraucherpreisindex für Oktober und der US-Verbraucherpreisindex für Oktober. Am Donnerstag entscheidet die südkoreanische Zentralbank über den Leitzins. Am Freitag steht die nächste Lesart des Tokyo CPI an, und die Frist für Bewerbungen auf die zwei Posten im EZB-Exekutivvorstand läuft aus. Zudem werden in der verkürzten US-Handelswoche Berichte zur Inflation, zum Verbrauchervertrauen und eine aktualisierte BIP-Schätzung für das dritte Quartal erwartet.
Diese Fachbegriffe erleichtern das Verständnis der Woche
- Basispunkt: kleinste übliche Maßeinheit für Zinsänderungen an den Finanzmärkten.
- Kern-CPI: Verbraucherpreisindex ohne stark schwankende Komponenten wie Energie und Lebensmittel.
- Economic Surprise Index: Kennzahl dafür, wie stark Wirtschaftsdaten von den Erwartungen der Analysten abweichen.