
Batterieelektrische Fahrzeuge verändern die Wirtschaftlichkeit der untertägigen Förderung im Bergbau
Batterieelektrische Fahrzeuge senken Lüftungskosten im Untertagebau und stellen die jahrzehntelange Dominanz des Diesels infrage.
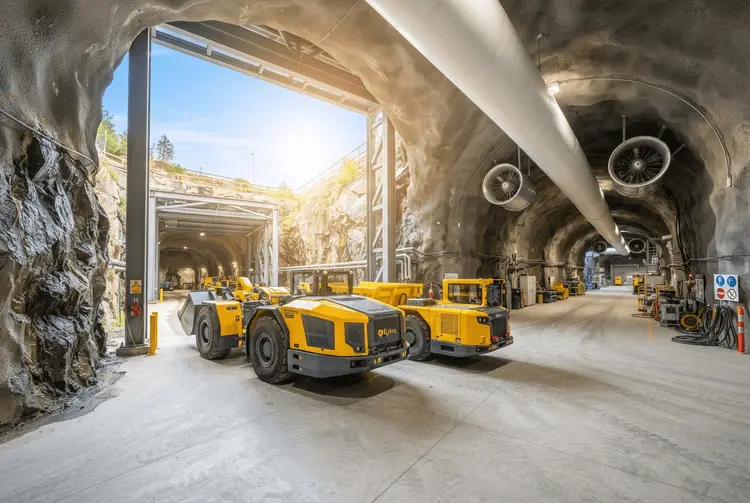
Batterieelektrische Fahrzeuge verändern die Kostenstruktur der unterirdischen Förderung grundlegend und stellen die jahrzehntelange Dominanz des Diesels in Hard-Rock- und Massengutbergwerken weltweit infrage. Der wirtschaftliche Druck auf die Betreiber wächst: Sie müssen Lüftungskosten senken, Emissionsziele erreichen und die Gesundheit ihrer Belegschaft verbessern. Unter diesen Voraussetzungen hat sich das Argument für BEV-Flotten (Battery Electric Vehicles) im Untergrund von einer theoretischen Überlegung zu einer nachweislich praktischen Lösung entwickelt.
Dieselbetriebene Ausrüstung war lange das Rückgrat der unterirdischen Förderung – Lader, Muldenkipper und Nutzfahrzeuge, die mit Kraftstoff betrieben werden. Diese Maschinen erzeugen erhebliche Wärme- und Abgasmengen und erfordern eine intensive Lüftungsinfrastruktur, um eine sichere Luftqualität aufrechtzuerhalten. Diese Lüftungsüberhead zählt zu den größten laufenden Belastungen bei den Kapital- und Betriebskosten jeder unterirdischen Operation – und genau hier setzt batterieelektrische Ausrüstung an.
Das unmittelbarste finanzielle Argument für unterirdische BEVs ist dabei nicht primär die Energiekosten pro Kilowattstunde, sondern die Reduktion der Lüftungsanforderungen. Dieselmotoren geben Wärme, Kohlenmonoxid, Stickoxide und Dieselrußpartikel ab. All diese Faktoren erfordern hohe Luftwechselraten, die durch große, energieintensive Ventilatorarrays und Kanalinfrastruktur durchgesetzt werden müssen.
Batterieelektrische Fahrzeuge entkoppeln die Produktionstiefe von den Lüftungskosten
Batterieelektrische Ausrüstung eliminiert Verbrennungsemissionen am Punkt des Verbrauchs. Dadurch können Ingenieure kleinere Lüftungssysteme planen oder den Ausbau bestehender Systeme zurückstellen, wenn die Operationen tiefer reichen. In tiefen Minen, in denen die Lüftungskosten einen signifikanten Anteil der gesamten Betriebsausgaben ausmachen können, wird dieser Effekt verstärkt: Je tiefer die Arbeiten voranschreiten, desto kostspieliger wird es, ausreichend Luft zu bewegen, um Dieselabgase auf sichere Konzentrationen zu verdünnen.
BEVs entkoppeln damit die Produktionstiefe von der Eskalation der Lüftungskosten. Das macht zuvor marginale Erzkörper wirtschaftlich rentabler. Neben der Lüftung bieten batterieelektrische unterirdische Fahrzeuge eine Reihe sekundärer Kostenvorteile, die Betreiber beginnen, mit echten Flottendaten zu quantifizieren:
- Geringere Kühllasten: Weniger Abwärme unter Tage bedeutet niedrigere Kühlmittelkosten in thermisch anspruchsvollen Tiefminen.
- Geringere Wartungsintervalle: Elektrische Antriebsstränge haben weniger bewegliche Teile als Dieselmotoren, was die Häufigkeit planmäßiger Wartungen und damit verbundene Ausfallzeiten reduziert.
- Schutz vor Kraftstoffpreisschwankungen: Strompreise sind weniger volatil als Diesel, insbesondere dort, wo Minen Zugang zu erneuerbaren Energien oder Festpreisverträgen haben, was die Genauigkeit der langfristigen Budgetplanung verbessert.
- Verbesserte Arbeitsbedingungen: Sauberere Luft verringert die haftungsrechtlichen Risiken im Bereich der Arbeitssicherheit und kann sich positiv auf Produktivität und Mitarbeiterbindung auswirken.
- Potenzial regulatorischer Spielraum: Die Einhaltung oder Übertreffen von Emissionsstandards positioniert Betreiber jetzt vor verschärfenden Umwelt- und Arbeitssicherheitsvorschriften.
Höhere Anschaffungskosten und Batteriewechsel bleiben die zentralen Hürden
Das wirtschaftliche Bild ist nicht durchweg positiv. Batterieelektrische unterirdische Fahrzeuge weisen deutlich höhere upfront-Kapitalkosten im Vergleich zu vergleichbarer Diesel-Ausrüstung auf. Das Batteriepaket selbst leidet über Ladezyklen hinweg an Degradation und stellt eine bedeutende Lebenszykluskostenkomponente dar, die Betreiber sorgfältig modellieren müssen. Entscheidungen zur Flottenbeschaffung erfordern daher eine rigorose Analyse der Gesamtbetriebskosten (Total Cost of Ownership) statt eines einfachen Preisvergleichs beim Kauf.
Der Austausch von Batterien versus Laden an Bord ist ein aktives operatives Debattenthema. Swap-Systeme ermöglichen eine kontinuierliche Nutzung, indem ein Fahrzeug mit einem frischen Batteriepaket wieder in Betrieb genommen wird, während das entladene Gerät separat lädt. Sie erfordern jedoch Investitionen in Swap-Infrastruktur und einen Puffer aus Ersatzpaketen. Das Plug-in-Laden ist einfacher, führt aber zu Einschränkungen im Dienstzyklus, die die Flottengröße beeinträchtigen können, wenn sie nicht durch Schichtplanung gemanagt werden.
Die Integration der Fahrzeuge erfordert einen systemübergreifenden Umbau
Die Integration von BEVs in bestehende unterirdische Operationen erfordert Planungsdisziplin, die über die Fahrzeuge hinausgeht. Die Ladeinfrastruktur muss in das Minendesign integriert oder nachgerüstet werden, was kostspielig sein kann. Die Stromverteilungssysteme unter Tage müssen möglicherweise aktualisiert werden, um die elektrische Nachfrage des gleichzeitigen Ladens mehrerer Einheiten zu bewältigen. Betreiber, die die Einführung von BEVs als Plug-and-Play-Ersatz für Geräte behandelt haben, anstatt als systemübergreifenden Wandel, sind vermeidbaren Ineffizienzen begegnet.
Erfolgreiche Implementierungen beginnen tendenziell mit einem definierten Teil der Flotte – oft Nutzfahrzeuge oder leichte Lader. Auf diese Weise bauen die Betreiber interne Kompetenz im Management des Ladens, der Batteriemonitoring und Wartung auf, bevor sie auf größere Produktionsausrüstung wie 50-Tonnen-Kipperfahrzeuge skalieren.
Etablierte Hersteller bieten elektrische Lader, Kipper und Bohrgeräte in Serie an
Der Markt der Originalausrüster (OEM) für unterirdische BEVs hat beträchtlich an Reife gewonnen. Etablierte Hersteller von Bergbaumaschinen bieten heute elektrische Serienproduktions-Lader, Kipper und Bohrgeräte an und sind über Prototyp- und Pilotphasen hinaus in die Serienproduktion gewechselt. Der Wettbewerb zwischen Lieferanten hat begonnen, einen abwärtsgerichteten Druck auf die Preise auszuüben. Die wachsende installierte Basis generiert zudem die realen Leistungsdaten, die Beschaffungsteams benötigen, um fundierte Flottenentscheidungen zu treffen.
Verbesserungen der Batterieenergiedichte erweitern weiterhin die Reichweite und Nutzlastkapazität unterirdischer BEV-Plattformen und schließen allmählich die Leistungslücke zum Diesel in den produktionsintensivsten Rollen. Die Festkörperbatterietechnologie ist im bergbaulichen Maßstab noch nicht kommerziell verfügbar, wird aber weithin als potenzieller Sprung sowohl bei der Energiedichte als auch bei der thermischen Sicherheit unter Tage beobachtet.
aktien.news berichtete mehrfach über den Technologiewandel unter Tage
Bereits am 07.10.2026 berichtete aktien.news, dass sich die Elektrifizierung des Untertagebaus von einer ambitionierten Roadmap zur operativen Realität entwickelt hat. Damals beschleunigten OEMs die Produktentwicklung sowohl bei batterieelektrischen als auch bei trolleyunterstützten Plattformen; was einst ein Nischensegment war, das von frühen Adoptern in Bergwerken vorangetrieben wurde, war zu einem zentralen Schlachtfeld der Konkurrenz geworden. Als Treiber nannte der Bericht den wachsenden regulatorischen Druck durch Vorschriften für Dieselabgase sowie Lüftungskosten, die einen erheblichen Anteil der Betriebsausgaben ausmachen können.
Am 28.10.2026 berichtete aktien.news, dass die Automatisierung im Untergrund in der globalen Bergbauindustrie rasant voranschreitet, weil Betreiber zunehmend Schwierigkeiten haben, qualifizierte Fachkräfte zu gewinnen und zu halten. Tiefe Minen – geprägt durch extreme Hitze, erhöhtes seismisches Risiko und logistische Komplexität – standen traditionell vor schwierigeren Rekrutierungsherausforderungen als Tagebaubetriebe. Diese Druckfaktoren beschleunigen Kapitalinvestitionen in autonome und semi-autonome Systeme.
Schon am 19.09.2026 hatte aktien.news über unterirdische Drohnenflotten berichtet, die das Belüftungsmanagement verändern – eine der komplexesten und sicherheitskritischsten Disziplinen im Hardrock- und Softrock-Bergbau. Während herkömmliche Luftstromüberwachung auf festen Sensoren, manuellen Traverse-Messungen und periodischen Erhebungen beruhte, bieten autonome Luftfahrtsysteme nun eine kontinuierliche dreidimensionale Datenerfassung über gesamte Lüftungsnetzwerke hinweg. Am 28.06.2026 berichtete aktien.news zudem, dass der globale Markt für Bergbautechnologie bis 2027 die Marke von 22 Milliarden US-Dollar überschreiten wird.
Sinkende Lüftungskosten verbessern die Wirtschaftlichkeit tiefer Erzkörper
Für deutsche Privatanleger ist der Befund vor allem ein Kosten- und Margenthema. Sinkende Lüftungs- und Wartungskosten verbessern die Wirtschaftlichkeit tiefer Erzkörper und können die Gesamtbetriebskosten von Bergbauunternehmen strukturell senken. Gleichzeitig belasten höhere Anschaffungskosten und die Degradation der Batteriepakete die Bilanz zunächst spürbar, weshalb sich Investitionen erst über den gesamten Lebenszyklus rechnen. Wer Bergbauaktien hält, sollte daher nicht nur auf die Kaufpreise der Fahrzeuge schauen, sondern auf die kommunizierten Gesamtbetriebskosten und die Fortschritte bei der Flottenumstellung. Die Branche liefert mit wachsender installierter Basis zunehmend belastbare Daten, die solche Bewertungen erlauben.
Die Lücke zwischen Diesel und Elektro dürfte sich bis Ende des Jahrzehnts weiter schließen
Der Quelltext benennt keine konkreten Termine für einzelne Flottenumstellungen. Er hält jedoch fest, dass immer mehr Minen vollständige BEV-Flotten in Betrieb nehmen und operative Ergebnisse veröffentlichen. Dadurch wird sich das Verständnis der Branche für die tatsächlichen – und nicht nur projizierten – Gesamtbetriebskosten erheblich schärfen. Für Betreiber, die neue unterirdische Projekte oder große Ausrüstungsersatzzyklen evaluieren, sind die Wirtschaftlichkeitsfaktoren der batterieelektrischen Förderung nicht mehr zu ignorieren. Der Trend der technologischen Kostensenkung deutet darauf hin, dass sich die Lücke zwischen Diesel und Elektro bis zum Ende dieses Jahrzehnts weiter schließen wird.
Drei Fachbegriffe erleichtern das Verständnis der untertägigen Technik
- BEV: Fahrzeug, das ausschließlich über ein elektrisches Batteriepaket angetrieben wird und am Verbrauchsort keine Verbrennungsemissionen erzeugt.
- Total Cost of Ownership: Gesamtbetriebskosten, die Anschaffung, Betrieb, Wartung und Lebenszyklus eines Geräts über die gesamte Nutzungsdauer zusammenfassen.
- Festkörperbatterie: Batterietechnologie mit festem Elektrolyten, die höhere Energiedichte und thermische Sicherheit verspricht.