
ASML kann Nachfrage 2027 und 2028 nicht decken
Rekordumsatz, 57,5 Prozent Bruttomarge und Bestellungen bis 2030 – ASML sieht die eigene Kapazität als zu gering.
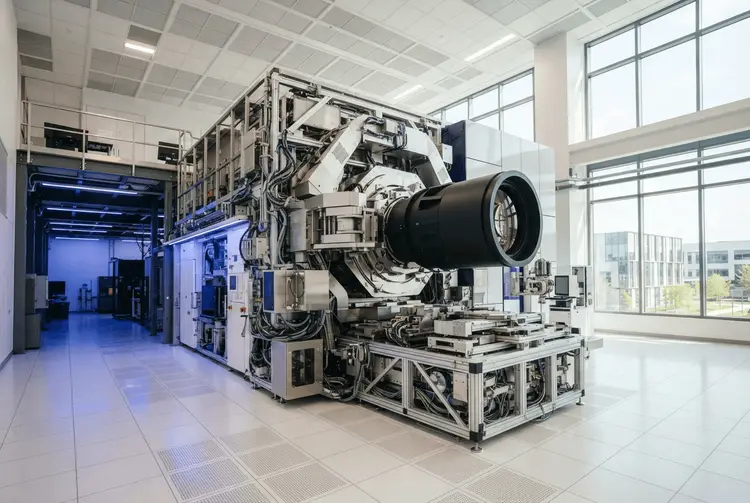
ASML hat am 14. Oktober seine Ergebnisse für das dritte Quartal 2026 vorgelegt und dabei einen Rekordumsatz von 11,7 Milliarden Euro erzielt. Der Halbleiterausrüster landete damit an der oberen Grenze seiner eigenen Guidance. Die Bruttomarge lag bei beeindruckenden 57,5 Prozent und übertraf die Prognose des Unternehmens deutlich.
Besonders bemerkenswert: Das Management berichtete, dass Kunden bereits Bestellungen für 2029 und 2030 aufgeben, um ihre kurz- und mittelfristigen Bedarfsprognosen für Ausrüstung zu erfüllen. Für Anleger ist das ein starkes Signal, dass die Nachfrage nach ASMLs Lithographiesystemen weit über den aktuellen Planungshorizont hinausreicht – und dass der Konzern als langfristige KI-Wachstumsaktie weiterhin im Fokus steht.
Kapazitätserweiterungen bei ASML stehen bevor
Das Geschäft von ASML gliedert sich in drei Hauptbereiche: Extreme-Ultraviolett-(EUV)-Maschinen, Deep-Ultraviolet-(DUV)- und Nicht-EUV-Maschinen sowie die Wartung der installierten Basis. DUV-Systeme werden hauptsächlich für die allgemeine Chipfertigung eingesetzt. Sie lassen sich zwar über ein Verfahren namens Multiple Patterning auch für die Herstellung von KI-Chips nutzen, sind dafür aber weniger effizient als EUV-Maschinen, die mit deutlich kürzeren Lichtwellenlängen ultra-präzise Designs auf Mikrochips drucken.
Die High-NA-EUV-Maschine (High Numerical Aperture) gilt als das fortschrittlichste Lithographiesystem der Welt und kann bis zu 400 Millionen Dollar kosten. Allerdings liefert ASML derzeit nur etwa eine Einheit pro Quartal aus, während die Produktion dieser relativ neuen Technologie schrittweise hochgefahren wird. Sie ist speziell für die kommerzielle Massenproduktion von KI-Chips der nächsten Generation entwickelt worden.
Bereits bei den Ergebnissen des zweiten Quartals im Juli hatte ASML prognostiziert, die Produktionskapazität für Low-NA-EUV im Jahr 2027 um 30 Prozent zu steigern und dies möglicherweise bis 2028 fortzusetzen. Zudem sollte die DUV-Immersion-Kapazität 2027 um 30 Prozent und 2028 um weitere 30 Prozent zunehmen. In der Gewinnmitteilung vom 14. Oktober erklärte CEO Christophe Fouquet: „Angesichts dieser starken Transparenz und einer Auftragsbuchdynamik, die dieses Quartal für Quartal weiter zunimmt, gehen wir nun davon aus, dass unser Angebot, wie aktuell für 2027 und 2028 geplant, die Nachfrage unserer Kunden nicht vollständig decken wird. Daher prüfen wir Möglichkeiten, die Kapazität für 2028 über die zuvor kommunizierte Steigerung von 30 Prozent hinaus zu erhöhen."
Innerhalb von nur sechs Monaten hat sich die Sichtbarkeit bei ASML damit grundlegend verschoben: von einer wahrscheinlich notwendigen Hochfahrphase der Produktionskapazität bis 2028 hin zu der Aussage, dass selbst ein Sprung um 30 Prozent unzureichend sein könnte. Das sendet ein klares Signal an Investoren, dass ASML mit den Auftragsvolumina kaum Schritt halten kann – was dem Unternehmen noch mehr Preismacht verleihen dürfte.
ASML erwartet Bruttomarge von 56 Prozent für 2026
Die Marktposition von ASML verleiht dem Konzern erhebliche Preismacht, während Foundries neue KI-Fabriken bauen und ihre Ausrüstung aufrüsten, um den Anforderungen der KI-Chiproduktion gerecht zu werden. Für das Gesamtjahr 2026 prognostiziert ASML nun einen Nettoumsatz von 44 bis 45 Milliarden Euro bei einer Bruttomarge von rund 56 Prozent. Das Umsatzwachstum beschleunigt sich also, und auch die Margen sind deutlich gestiegen – vor allem, weil die Nachfrage das Angebot übersteigt.
Ein weiterer wichtiger Margentreiber: ASML hat über mehr als ein Jahrzehnt erhebliche Ressourcen in Forschung und Entwicklung investiert, um die High-NA-EUV-Technologie zu erschließen. Zwar gibt das Unternehmen weiterhin beträchtliche Beträge für F&E aus, um seine Branchenführung zu wahren, doch der Großteil der Vorarbeit für den aktuellen EUV-Laufweg ist bereits abgeschlossen.
Für das vierte Quartal 2026 erwartet ASML einen Nettoumsatz von 14,2 bis 15,2 Milliarden Euro, Bruttomargen von 57 Prozent, F&E-Kosten von 1,2 Milliarden Euro sowie Vertriebs-, General- und Verwaltungskosten von 400 Millionen Euro. Das Unternehmen arbeitet hocheffizient: Das F&E-Budget ist angemessen, und Werbung für seine Produkte ist kaum nötig, da die Kunden bereits Schlange stehen.
Bemerkenswert ist die Umsatzverteilung: Sowohl Low-NA- als auch High-NA-EUV-Systeme machen gemessen an der Größe des DUV-Geschäfts und den Serviceeinnahmen aus der installierten Basis nur 35 Prozent des Gesamtumsatzes aus. Für 2026 erwartet ASML ein Umsatzwachstum von 36 Prozent gegenüber dem Vorjahr. Das EUV-Geschäft soll um 45 Prozent wachsen, das Nicht-EUV-Geschäft um 20 Prozent, und die Verkäufe im Bereich der verwalteten installierten Basis dürften um 50 Prozent springen. In der Gewinnkonferenz am 14. Oktober nannte ASML höhere EUV-Verkäufe und Dienstleistungen für die installierte Basis als wichtige Treiber der Bruttomarge. Die teureren EUV-Maschinen weisen deutlich höhere Margen auf als DUV, während die Serviceeinnahmen aus bestehenden Einheiten unabhängig von Schwankungen der Kundenausgaben für neue Lithographiesysteme hohe Margen-Cashflows liefern.
Fazit für Anleger
Angesichts der beherrschenden Position bei EUV-Lithographiesystemen bleibt ASML eine der aussichtsreichsten KI-Aktien für langfristig orientierte Anleger. Die Margen dürften durch eine Kombination aus unersättlicher Nachfrage nach KI-Chipfertigung, niedrigen Betriebskosten und relativ moderaten F&E-Aufwendungen hoch bleiben – was Kapital freisetzt, um in Kapazitätserweiterungen zu investieren, ohne die Cashflows zu belasten.
Bei den High-NA-EUV-Verkäufen steht ASML nach eigener Darstellung noch am Anfang. Aktuelle Partnerschaften mit Unternehmen wie Taiwan Semiconductor Manufacturing zielen darauf ab, diese Systeme bis 2033 noch effizienter für die Fertigung fortschrittlicher Knotenpunkte zu machen. Für Anleger, die auf das steigende Volumen und die zunehmende Komplexität der KI-Chiproduktion setzen wollen, bleibt ASML damit eine zentrale All-in-One-Option.