
2.600 Dollar für Apples PowerBook: Wie Konsum und Investieren verschwimmen
Eine Bloomberg-Kolumne von 2014 zeigt, wie aus einem Apple-Kauf eine fragwürdige Investmentthese wurde – und warum die Grenzen verschwimmen.
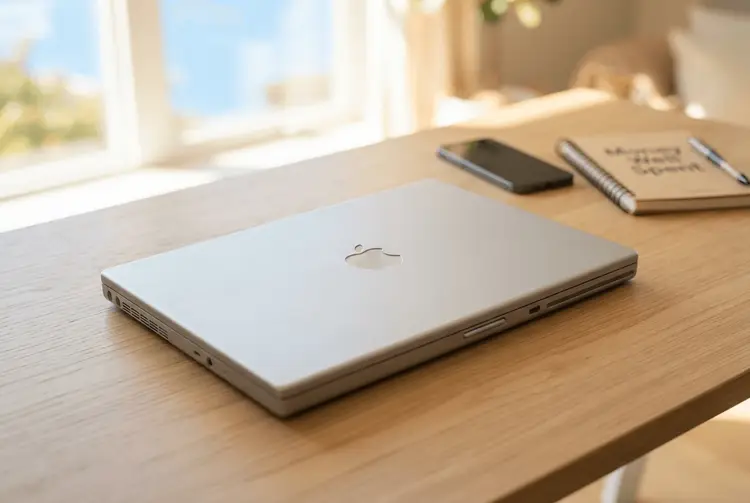
Ein Beitrag, der am 20. November 2026 bei Bloomberg Europe unter dem Titel „Wie es Spaß machte, Geld zu verlieren" erschien, ist eine Abrechnung mit einer These, die der Verfasser selbst über Jahre vertreten hat. Im Zentrum steht eine Kolumne aus Dezember 2014, die er für die damals neue Kolumne „Money Well Spent" im Moneymagazine schrieb. Darin beschrieb er die 2.600 Dollar, die er 2001 für Apples brandneuen Titan-PowerBook G4 ausgegeben hatte.
Der Kauf sei „keinen einzigen Moment" bereut worden, schreibt der Autor, und das Gerät sei bis heute sein liebstes Computergerät. Er nennt die Leichtigkeit und Portabilität des Laptops, die flüssigen Grafiken, die feine Fase um den Bildschirm und das perfekt ebene Gehäuse. All das habe sein Leben glücklicher und einfacher gemacht. Soweit die Beschreibung einer Anschaffung, die ihren Zweck erfüllt hat.
An dieser Stelle hätte der Beitrag enden können. Der Verfasser räumt selbst ein, wäre die Kolumne damals an diesem Punkt zu Ende gegangen, „wäre nichts weiter passiert". Stattdessen trieb er das Argument weiter – mit Folgen für seine Weltanschauung. Er zitierte einen Wall-Street-Analysten, dem er kurz nach dem Kauf des Computers begegnet war und der ihm geraten hatte, sich keine Gedanken über den Preis zu machen.
Der Satz des Analysten machte aus einem Nutzen ein Renditeversprechen
Die Formulierung, die der Autor in seiner Kolumne aufgriff, lautete, der Kauf von Apple-Hardware sei eine noch bessere Investition als der Kauf von Apple-Aktien. Dieser Satz blieb ihm im Gedächtnis und prägte nach seiner eigenen Darstellung seine Weltsicht mehr als ein Jahrzehnt lang. In dem neuen Beitrag ordnet er ihn nun als eine der am stärksten falschen Aussagen ein, die er jemals veröffentlicht habe.
Bemerkenswert ist, wie der Autor die Ursache der Fehleinschätzung verortet. Er schreibt, er sei sicher, weit mehr in den beiläufigen Kommentar des Analysten hineingelesen zu haben, als dieser intendiert hatte. Aus einer Nebenbemerkung eines Marktteilnehmers wurde damit ein Deutungsmuster, das einen Konsumakt in eine Anlagestrategie umdeutete – und das über Jahre nicht überprüft wurde.
Der Mechanismus lässt sich in drei Schritten beschreiben: Zuerst steht eine Ausgabe mit konkretem Gebrauchswert. Dann wird diese Ausgabe sprachlich zu einem Investment aufgewertet. Schließlich verschwindet die Frage, ob überhaupt eine Rendite erzielt wurde, hinter dem Argument, der Nutzen selbst sei der Ertrag. Genau an dieser Stelle setzt der neue Beitrag an.
Konsum, Glücksspiel und Investieren liegen für den Autor auf einem Spektrum
Der Text beginnt mit einer Beobachtung, die über den Einzelfall des Laptops hinausweist: Konsum, Glücksspiel und Investieren verschwimmen zu einem Spektrum aus Renditeerwartung und Unterhaltung. Illustriert wird der Beitrag von Carmen Casado für Bloomberg. Damit ist die thematische Klammer gesetzt, in der der Autor seinen eigenen Fehler verortet.
Die drei Pole lassen sich begrifflich unterscheiden. Beim Konsum steht der unmittelbare Nutzen im Vordergrund, eine spätere Zahlung ist nicht Teil des Kalküls. Beim Investieren ist die erwartete Rendite der Zweck der Ausgabe. Beim Glücksspiel kommt zur Risikobereitschaft ein Unterhaltungswert hinzu, der den Verlust bis zu einem gewissen Grad erträglich macht. Verschwimmen die Grenzen, wird Unterhaltung mit Rendite verwechselt – und umgekehrt.
aktien.news hat die Verschränkung von Wetten und Anlegen mehrfach beschrieben
Bereits am 05.05.2026 berichtete aktien.news, dass Prognosemärkte in den USA boomen, während die Mehrheit der Nutzer dabei Geld verliert. Laut einer Studie von Northwestern Mutual vom Januar geben 32 Prozent der Generation Z und 24 Prozent der Millennials an, aktuell Geld in Prognosemärkte oder Sportwetten zu investieren oder dies zu erwägen; bei allen US-Erwachsenen sind es nur 17 Prozent. Befragt wurden knapp 4.400 US-Amerikaner, als Plattformen wurden unter anderem Polymarket und Kalshi genannt.
Bereits am 16.01.2026 berichtete aktien.news, dass die vor fünf Jahren begonnene GameStop-Manie die Investmentwelt nachhaltig veränderte – allerdings nicht zum Vorteil der Kleinanleger. Die Aktie der Videospielkette war damals zum meistgehandelten Wertpapier weltweit geworden, Keith Gill, bekannt als „Roaring Kitty", wurde zur Ikone einer Bewegung, die als David-gegen-Goliath-Kampf inszeniert wurde.
Bereits am 30.04.2026 berichtete aktien.news über Bill Perkins, der eine Finanzphilosophie verfolgt, die in der Welt der Vermögensaufbauer selten ist: Geld ausgeben, verschenken oder weitergeben – alles, bevor man stirbt. Das Interview mit dem Wall Street Journal erschien in der Reihe „The WSJ Money Interview" und beleuchtete seinen Weg in die Finanzwelt, der auf dem Börsenparkett begann.
Bereits am 22.05.2026 berichtete aktien.news, dass zahllose Londoner Banker und Vermögensverwalter auf einer missglückten Wette auf eine langlaufende britische Staatsanleihe mit Fälligkeit 2061 festsitzen. Sie hatten die Anleihe in der Erwartung eines schnellen Kursgewinns zu einem historischen Abschlag auf den Nennwert gekauft und wollten anschließend einen steuerfreien Kapitalgewinn realisieren; stattdessen fiel die Anleihe auf ein Rekordtief.
Für Privatanleger zählt die Trennung von Nutzen und Rendite
Der Bloomberg-Beitrag liefert dafür ein ungewöhnlich sauberes Beispiel, weil der Autor beide Ebenen getrennt benennt. Den Nutzen des Geräts beschreibt er konkret und überprüfbar: Leichtigkeit, Portabilität, flüssige Grafiken, Gehäuse. Eine Rendite beziffert er nicht. Wer eine Anschaffung mit dem Argument rechtfertigt, sie sei „die bessere Investition", sollte deshalb prüfen, welche der beiden Ebenen tatsächlich gemeint ist – und ob für die behauptete Rendite überhaupt eine Messgröße existiert.
Zweitens zeigt der Fall, wie viel Gewicht eine beiläufige Aussage eines Marktteilnehmers in der Erinnerung bekommt. Der Autor selbst schreibt, er habe mehr in den Kommentar hineingelesen als beabsichtigt. Für Anleger folgt daraus eine schlichte Prüfregel: Eine Einschätzung, die im Gespräch fällt und nicht als Analyse begründet wird, trägt keine Beweislast – auch dann nicht, wenn sie anschließend in einer Kolumne steht.
Drittens verweist die These des Beitrags auf ein Muster, das sich in den Archivberichten wiederfindet: Wo Renditeerwartung und Unterhaltung zusammenfallen, wird die Verlustwahrscheinlichkeit leichter übersehen. Der Quelltext nennt in diesem Zusammenhang keine Kursdaten der Apple-Aktie und keine Angaben zur Wertentwicklung des Laptops. Eine Aussage darüber, ob das Gerät aus finanzieller Sicht eine gute oder schlechte Wahl war, lässt sich daraus nicht ableiten – wohl aber eine Aussage über die Belastbarkeit der damaligen Begründung.
Konkrete Termine für eine Fortsetzung nennt der Auszug nicht
Der vorliegende Auszug enthält keine Angaben zu weiteren Teilen der Kolumne, zu Erscheinungsdaten oder zu konkreten Markterwartungen des Verfassers. Auch die im Archiv dokumentierten Beobachtungen – Prognosemärkte, Meme-Aktien, die Wette auf ultralange britische Staatsanleihen – sind in den zitierten Berichten ohne genannten Endpunkt beschrieben. Für die Einordnung bleibt damit die These des Beitrags selbst der belastbare Anknüpfungspunkt: Konsum, Glücksspiel und Investieren als ein Spektrum, auf dem die Erwartung an Rendite und der Wunsch nach Unterhaltung nebeneinanderstehen.
Der Beitrag führt drei Begriffe zusammen, die Anleger klar trennen sollten
- Konsum: Ausgabe für ein Gut, dessen Nutzen unmittelbar beim Käufer entsteht, ohne dass eine spätere Zahlung Teil des Kalküls ist.
- Investition: Einsatz von Kapital mit der Erwartung, später einen messbaren finanziellen Rückfluss zu erhalten.
- Prognosemarkt: Handelsplatz, an dem auf den Ausgang künftiger Ereignisse gewettet wird und der Preis die Wahrscheinlichkeitsschätzung der Teilnehmer widerspiegelt.