
Vale: Steigende Kosten machen 10% der Eisenerzproduktion unrentabel
CEO Gustavo Pimenta rechnet mit Produktionskürzungen, die den angeschlagenen Markt wieder ins Gleichgewicht bringen könnten – der Zeitpunkt bleibt offen.
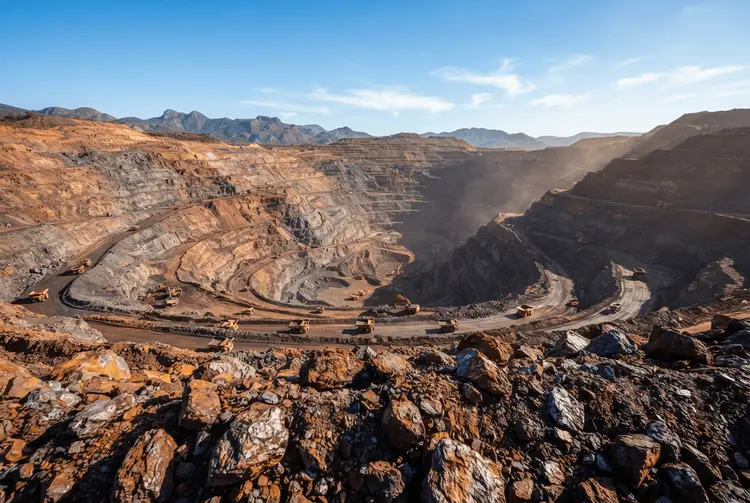
Der brasilianische Bergbaukonzern Vale rechnet damit, dass die im Zusammenhang mit dem Nahostkonflikt stark gestiegenen Energie- und Frachtkosten einen erheblichen Teil des weltweiten Eisenerzangebots unrentabel gemacht haben. CEO Gustavo Pimenta erklärte am Freitag, etwa 10% des globalen Eisenerzangebots arbeiteten inzwischen mit Verlusten. Damit wächst die Aussicht auf eine Preisbelebung, weil hochkostenträchtige Produzenten ihre Förderung drosseln.
Nach Einschätzung des Unternehmens operieren jährlich rund 160 Millionen Tonnen Angebot mit Verlusten. Etwa 15 Millionen Tonnen seien wegen der gestiegenen Kosten bereits vom Markt genommen worden, sagte Pimenta am Freitag. Der Konzern schätzt, dass diese Angebotsreduzierung den Markt wieder ins Gleichgewicht bringen und eine Erholung stützen kann.
"Die Preise sollten heute etwas höher sein", sagte Pimenta in einem Bloomberg-TV-Interview. "Nicht wegen Angebot und Nachfrage, sondern aufgrund der Auswirkungen der Frachtraten; die Kraftstoffpreise waren höher."
Die Details
Das Ausmaß der Verschiebung lässt sich an den Notierungen ablesen. Eisenerzfutures in Singapur fielen in dieser Woche zum ersten Mal seit zwei Jahren unter 90 Dollar pro Tonne. Damit verstärkte sich der Rückgang in diesem Jahr auf etwa 15%. Belastet wird der Preis durch eine schwache Nachfrage aus China und ein reichliches globales Angebot.
Zu diesem reichlichen Angebot tragen auch neue Fördermengen aus der Simandou-Mine in Guinea bei. Fallende Preise treffen zugleich auf höhere Betriebskosten, was die Margen der Bergbauunternehmen drückt – besonders bei den marginalen Produzenten, also Anbietern mit vergleichsweise hohen Förderkosten. Pimenta erwartet, dass Produktionskürzungen dazu beitragen, den Markt wieder ins Gleichgewicht zu bringen und eine Erholung zu stützen. Der Zeitpunkt einer solchen Belebung bleibt allerdings unsicher.
Hintergrund: Was bisher geschah
Bereits am 11.06.2026 berichtete aktien.news, dass Vale seine erste KI-gestützte High-Tech-Aufbereitungsanlage in Betrieb genommen hat. Nach der Modernisierung der Anlage Conceicao 2 im Bundesstaat Minas Gerais erzielte das Unternehmen in weniger als zwei Jahren eine Produktivitätssteigerung von 25%. Die Anlage in Itabira, dem historischen Gründungsort von Vale, kann nun jährlich bis zu 11,2 Millionen Tonnen Eisenerz produzieren – nach 9 Millionen Tonnen pro Jahr im Jahr 2024.
Am 17.06.2026 meldete aktien.news, dass Vale Investitionen von bis zu 13 Milliarden Reais – umgerechnet rund 2,56 Milliarden US-Dollar – in Dekarbonisierungsinitiativen plant. Das ging aus einem veröffentlichten Nachhaltigkeitsbericht des Unternehmens hervor. Den größten Anteil mit acht Milliarden Reais sollte der Bau von Industriekomplexen für kohlenstoffarme Technologien ausmachen.
Bereits am 13.02.2026 berichtete aktien.news über einen hohen Verlust: Vale verbuchte im vierten Quartal 2024 einen Nettoverlust von 3,8 Milliarden US-Dollar. Hauptgrund war eine Wertberichtigung auf die Nickel-Vermögenswerte in Kanada von 3,5 Milliarden Dollar. Im Vorjahreszeitraum hatte das Minus noch 694 Millionen Dollar betragen.
Am 22.06.2026 berichtete aktien.news, dass sich der Verwaltungsrat von Vale gegen einen Vorstoß des brasilianischen Pensionsfonds Previ stellte. Die Direktoren stimmten mehrheitlich gegen den Vorschlag, Verwaltungsratsvorsitzenden Daniel André Stieler vorzeitig abzuberufen. Der Antrag sollte auf der außerordentlichen Hauptversammlung am 22. Juli zur Abstimmung gestellt werden.
Was das für Anleger bedeutet
Für Anleger ist die Eigentümerstruktur von Vale ein wichtiger Faktor. Der Konzern wurde 1997 privatisiert, doch Investoren reagieren sensibel auf den Einfluss der Regierung über deren Golden Share sowie auf Richtlinien, die Bergbaugenehmigungen und wichtige Eisenbahnkonzessionen regeln. Politische und regulatorische Entscheidungen wirken damit unmittelbar auf die Geschäftsperspektiven des Unternehmens.
Pimenta hat Reformen zur Anziehung von Bergbauinvestitionen befürwortet. Dazu zählen beschleunigte Umweltgenehmigungen und erweiterte geologische Kartierungen. Ein vorgeschlagener Review der brasilianischen Vorschriften zum Schutz natürlicher Höhlen könnte große Entwicklungen freisetzen. Dazu zählt eine geplante Vale-Eisenerzmine mit einer jährlichen Produktionskapazität von 50 Millionen Tonnen.
Die Kostenentwicklung bleibt für die Bewertung der Branche entscheidend. Steigende Fracht- und Kraftstoffkosten setzen die margenschwachen Produzenten unter Druck, während gleichzeitig die Nachfrage aus China schwach ist und das Angebot reichlich bleibt. Anleger sollten daher sowohl die Kosten- als auch die Angebotsseite im Blick behalten.
Ausblick
Pimenta äußerte sich zudem zuversichtlich hinsichtlich der chinesischen Nachfrage sowie der bergbaupolitischen Maßnahmen Brasiliens im Vorfeld der Präsidentschaftswahl-Stichwahl am 25. Oktober. Beide Kandidaten erkannten die Vorteile einer Stärkung des Sektors durch schnellere Genehmigungsverfahren und andere Maßnahmen an.
In der Stichwahl trifft der rechtsgerichtete Senator Flavio Bolsonaro auf den linksgerichteten Präsidenten Luiz Inacio Lula da Silva. Das Ergebnis könnte das regulatorische Umfeld für die brasilianische Bergbauindustrie beeinflussen. Eine diese Woche veröffentlichte Quaest-Umfrage ergab für Bolsonaro eine Unterstützung von 46% gegenüber 44% für Lula – die Differenz liegt innerhalb der Fehlermarge der Umfrage von zwei Prozentpunkten.
Flavio Bolsonaro ist der Sohn des ehemaligen Präsidenten Jair Bolsonaro, der eine 27-jährige Haftstrafe verbüßt, weil er nach seiner Niederlage bei der Wahl 2022 einen Putsch geplant hatte. Das Ergebnis der regulatorischen Änderungen könnte die Fähigkeit von Vale prägen, die Produktion auszuweiten und neue Lagerstätten zu erschließen.
Kurz erklärt
- Eisenerzfutures: Terminkontrakte auf Eisenerz, mit denen Marktteilnehmer auf künftige Preise des Rohstoffs setzen.
- Golden Share: Eine Sonderaktie, die dem Staat besondere Mitspracherechte in einem Unternehmen sichert.
- Marginale Produzenten: Bergbauunternehmen mit vergleichsweise hohen Förderkosten, die bei fallenden Preisen zuerst unrentabel werden.