ANZEIGE

Lufthansa streicht 1000 Vollzeitstellen an den Drehkreuzen Frankfurt und München

Die Kernmarke will an den Drehkreuzen Frankfurt und München 1000 Vollzeitstellen einsparen, wie ein internes Schreiben des Bereichsvorstands zeigt.
•• 5 Min
Lufthansa streicht 1000 Vollzeitstellen an den Drehkreuzen Frankfurt und München

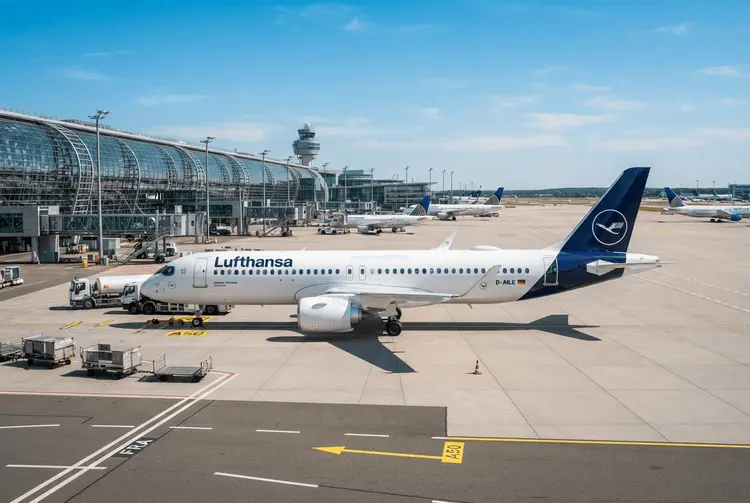
Lufthansa Airlines will an den Drehkreuzen Frankfurt und München 1000 Vollzeitstellen einsparen. Grundlage ist ein internes Schreiben des Bereichsvorstands der Lufthansa Airlines an die Beschäftigten, das der Deutschen Presse-Agentur vorliegt. Unterzeichnet ist das Schreiben von Lufthansa-Airlines-Chef Jens Ritter und vier weiteren Managern.

In dem Brief heißt es: "An den Drehkreuzen Frankfurt und München planen wir, im Lufthansa AirlinesTeilkonzern nun insgesamt 1000 Vollzeitstellen einzusparen". Zeitraum und Form des Stellenabbaus bleiben allerdings unklar. Offen ist auch, ob die 1000 Stellen Teil des bereits angekündigten Abbaus sind. Vor gut einem Jahr hatte das Unternehmen rund 4000 Stellen in der Verwaltung angekündigt. Zu dem internen Schreiben will das Unternehmen nichts hinzufügen.

Für die Kernmarke ist der Schritt ein weiterer Einschnitt. Lufthansa Airlines ist das dritte Jahr in Folge finanziell nicht erfolgreich. In dem Schreiben wird die Lage deutlich benannt: "Lufthansa Airlines ist bei Kostenstruktur, Effizienz und Produktivität aktuell nicht wettbewerbsfähig." Zuvor hatten das "Handelsblatt", "The Pioneer" und airliners.de über die Pläne berichtet.

Der operative Verlust der Kernmarke liegt bei 20 Millionen Euro pro Monat

Die Zahlen hinter dem Sparkurs sind erheblich. Im bereinigten operativen Ergebnis (Adjusted Ebit) weist Lufthansa Airlines für die ersten neun Monate 2026 einen Verlust von 180 Millionen Euro aus. Das entspricht einem durchschnittlichen Verlust von 20 Millionen Euro pro Monat. In dem internen Schreiben wird dies so zusammengefasst: "Durchschnittlich haben wir in den ersten neun Monaten also jeden Monat 20 Millionen Euro Verlust gemacht."

Zum Vergleich: Die Lufthansa Group beschäftigte in Deutschland Ende 2025 rund 67.100 Menschen. Das war ein Plus von rund einem Prozent gegenüber dem Vorjahr. Der geplante Abbau von 1000 Vollzeitstellen betrifft damit die beiden genannten Drehkreuze Frankfurt und München, an denen die Kernmarke einen großen Teil ihres Flugangebots bündelt.

Die Kernmarke verkleinert die A320-Flotte und ersetzt sie teilweise durch den Airbus A220

Der Stellenabbau ist Teil einer breiteren Neuausrichtung. Lufthansa Airlines will die Kapazität auf der Kurz- und Mittelstrecke weiter reduzieren. Zugleich soll die Flotte der Airbus-A320-Familie verringert und teilweise durch den kleineren Airbus A220 ersetzt werden. Damit verändert sich nicht nur die Größe des Angebots, sondern auch die Kostenstruktur pro Flug.

Für die Beschäftigten an den Drehkreuzen bedeutet das eine doppelte Unsicherheit: Zum einen ist offen, wann und in welcher Form die 1000 Vollzeitstellen wegfallen. Zum anderen verändert der Flottenumbau die Einsatzplanung von Personal und Maschinen. Klar ist bislang nur die Größenordnung – und die Begründung, die der Bereichsvorstand selbst liefert: Verluste im laufenden Geschäft.

Bereits am 17.04.2026 berichtete aktien.news über den Kapazitätsabbau bei Lufthansa

Der aktuelle Schritt steht in einer längeren Reihe. Bereits am 17.04.2026 berichtete aktien.news, dass die Deutsche Lufthansa auf massiv gestiegene Kosten mit einem schrittweisen Kapazitätsabbau und der Stilllegung ineffizienter Flugzeuge reagiert. Als Hauptursache nannte der Konzern damals die erhöhten Treibstoffpreise, die durch die Blockade der Straße von Hormus infolge des Krieges der USA und Israels gegen den Iran entstanden waren. Hinzu kamen finanzielle Belastungen durch Streikauswirkungen. Finanzvorstand Till Streichert erläuterte die Stoßrichtung mit den Worten: "Ziel ist es, unsere Kurz- und Mittelstreckenplattformen klarer auszurichten und sie wettbewerbsfähiger zu machen."

Am 04.08.2026 berichtete aktien.news, dass der bereinigte operative Gewinn des Lufthansa-Konzerns im zweiten Quartal um 56 Prozent auf 383 Millionen Euro eingebrochen war. Hohe Kerosinpreise und Streiks des eigenen Kabinenpersonals belasteten das Ergebnis. Die Mehrkosten für Flugtreibstoff bezifferte der Konzern auf 750 Millionen Euro allein im zweiten Quartal – obwohl mehr als 80 Prozent des Kerosinbedarfs über Finanzprodukte abgesichert waren.

Auch die Arbeitsbeziehungen waren zuletzt angespannt. Am 11.02.2026 berichtete aktien.news über Personalvorstand Michael Niggemann, der die angekündigten Streiks von Piloten und Flugbegleitern als "völlig unnötige Eskalation" bezeichnete. Am 13.02.2026 folgte der Bericht über einen koordinierten Streik, durch den fast 800 Verbindungen annulliert wurden und rund 100.000 Fluggäste betroffen waren. In Frankfurt fielen 450 von 1.117 geplanten Flügen aus, in München 275 von 920 Verbindungen.

Anleger sollten die Kennzahlen der Kernmarke getrennt vom Gesamtkonzern verfolgen

Für Anleger ist die Nachricht vor allem ein Signal zur Kostenlage der Kernmarke. Lufthansa Airlines ist das dritte Jahr in Folge finanziell nicht erfolgreich, und der Bereichsvorstand beschreibt das Unternehmen in seinem Schreiben selbst als nicht wettbewerbsfähig bei Kostenstruktur, Effizienz und Produktivität. Wer die Aktie hält oder beobachtet, sollte deshalb gezielt auf die Kennzahlen der Kernmarke achten – nicht nur auf die des Gesamtkonzerns, zu dem weitere Fluggesellschaften und Geschäftsfelder gehören.

Ein zweiter Punkt ist die Verlässlichkeit der angekündigten Einsparungen. Ob die 1000 Vollzeitstellen zusätzlich zu den rund 4000 Verwaltungsstellen hinzukommen oder Teil dieses Programms sind, lässt sich aus dem Schreiben nicht ableiten. Diese Unklarheit erschwert die Einschätzung, wie stark die Kosten tatsächlich sinken. Zudem bleibt offen, über welchen Zeitraum die Einsparung wirken soll.

Drittens verändert der Flottenumbau das Geschäftsmodell der Kurz- und Mittelstrecke. Wird die A320-Familie verkleinert und teilweise durch den Airbus A220 ersetzt, sinkt die Kapazität je Umlauf. Das kann die Auslastung stützen, aber auch Erlöse kosten. Wie sich diese Mischung auf das Ergebnis auswirkt, hängt von der Nachfrage und der weiteren Kostenentwicklung ab – beides nennt das interne Schreiben nicht.

Wichtig für die Einordnung: Aus den vorliegenden Informationen ergibt sich keine Aussage darüber, ob und wann sich die finanzielle Lage der Kernmarke verbessert. Die genannten Zahlen beschreiben den Verlust in den ersten neun Monaten 2026, nicht eine Prognose.

Konkrete Termine für den Stellenabbau nennt das interne Schreiben nicht

Konkrete Termine für den Stellenabbau nennt das interne Schreiben nicht. Zeitraum und Form bleiben offen, ebenso die Frage, ob die 1000 Vollzeitstellen Teil des bereits angekündigten Abbaus von rund 4000 Verwaltungsstellen sind. Das Unternehmen will dem Schreiben nichts hinzufügen.

Klar benannt sind dagegen die strategischen Vorhaben: Die Kernmarke will die Kapazität auf der Kurz- und Mittelstrecke weiter reduzieren, die Flotte der Airbus-A320-Familie verringern und teilweise durch den Airbus A220 ersetzen. Diese Maßnahmen stehen nach Angaben aus dem Schreiben im Zusammenhang mit Verlusten im laufenden Geschäft. Neue Angaben zu Ergebnis- oder Kapazitätszielen enthält der Brief nicht.

Drei Fachbegriffe erklären die aktuelle Lage bei Lufthansa Airlines

  • Vollzeitstelle: Eine Stelle, die rechnerisch der Arbeitszeit einer vollbeschäftigten Person entspricht; Teilzeitkräfte werden anteilig angerechnet.
  • Adjusted Ebit: Der bereinigte operative Gewinn vor Zinsen und Steuern, bei dem Sonderposten herausgerechnet werden, um die operative Ertragskraft vergleichbar zu machen.
  • Drehkreuz: Ein zentraler Flughafen, an dem eine Airline viele Zubringerflüge bündelt und Passagiere auf andere Strecken umverteilt.
LufthansaLufthansa AirlinesStellenabbauFrankfurtMünchenJens RitterAirbus A220Adjusted Ebit

Meistgelesene News

  1. Anthropic zahlt SpaceX bis zu 120,5 Milliarden Dollar für Rechenleistung
  2. Take-Two-Aktie steigt 4 Prozent: Jefferies hebt GTA-VI-Absatzprognose an
  3. Bitcoin fällt unter 70.000 Dollar: Drei Gründe für den Kurssturz
  4. Nvidia-Aktie ein Drittel unter Rekordhoch: Schätzung für 2030
  5. Brookfield und CPPIB rücken beim Uniper-Verkauf in nächste Runde vor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.