
CVC hielt israelische Rüstungsinvestition bewusst vor Öffentlichkeit geheim
Der Private-Equity-Riese CVC investierte still in den israelischen Tarnmittelhersteller Fibrotex – aus Angst vor politischen Kontroversen.
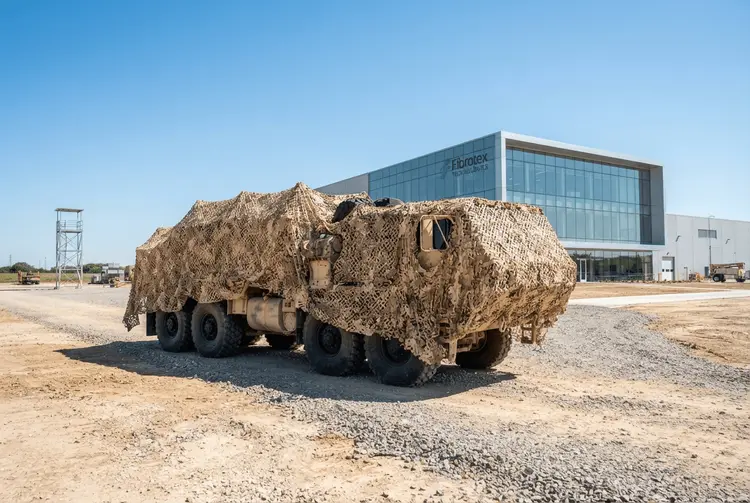
Die Private-Equity-Gesellschaft CVC hat eine Investition in das israelische Rüstungsunternehmen Fibrotex bewusst nicht öffentlich kommuniziert. Statt einer Pressemitteilung informierte das an der niederländischen Börse notierte Unternehmen lediglich die Investoren seines Catalyst-Fonds über die Transaktion. Hintergrund war die Sorge, die Beteiligung könnte angesichts des anhaltenden Krieges im Gazastreifen und der angespannten europäisch-israelischen Beziehungen Kontroversen auslösen.
CVC hat vereinbart, einen Anteil von 40 Prozent an Fibrotex von der Gründerfamilie Blum für rund 250 Millionen Euro zu erwerben. Adi Blum, ein Veteran der israelischen Verteidigungsstreitkräfte, wird weiterhin an dem Unternehmen beteiligt bleiben. Das deutsche Team von CVC, das die Investition über den Mid-Market-Fonds Catalyst leitete, hatte bereits Jahre vor dem Abschluss des Geschäfts Gespräche mit Adi Blum geführt.
Besonders auffällig: In der internen Mitteilung an die Fondsinvestoren vermied CVC jegliche Erwähnung, dass Fibrotex ein israelisches Unternehmen ist. Stattdessen beschrieb die Beteiligungsgesellschaft Fibrotex als ein globales Unternehmen mit Präsenz unter anderem in den USA, Japan und Australien. Dabei hat das Unternehmen laut seiner eigenen Website seinen Sitz in Petah Tikva, Israel.
Die Details
Fibrotex stellt seit 1965 Tarnsysteme für Armeen und Spezialeinheiten her. Das Produktportfolio umfasst Abdeckungen für Soldaten, Fahrzeuge, Flugzeuge und Boote – konzipiert für den Einsatz in Wäldern, Wüsten und Schnee. Die Produkte helfen dabei, der Entdeckung durch Radar und Wärmebildkameras zu entgehen. Das Unternehmen gibt an, die Erfahrung ehemaliger Soldaten aus Kampf- und Spezialeinheiten sowie von Chemie- und Physik-Ingenieuren zu nutzen, um seine Produkte zu entwickeln.
Der Großteil der Umsätze von Fibrotex wird im Ausland erzielt, wobei nur ein kleiner Prozentsatz aus dem israelischen Heimatmarkt stammt. Die Transaktion ist das größte der insgesamt fünf Geschäfte, die über den Catalyst-Fonds abgeschlossen wurden. Die anderen vier Investitionen – darunter ein Cybersicherheitsunternehmen, ein Prothesenhersteller, eine Online-Plattform für Immobilienvermietung und ein Beratungsunternehmen – wurden allesamt öffentlich bekannt gegeben.
Nachdem die Financial Times CVC mit dem Sachverhalt konfrontiert hatte, räumte die Beteiligungsgesellschaft ein, dass Fibrotex „Hauptstandorte in Israel und den USA" habe, von denen aus es einen „hochgradig internationalen Kundenstamm in mehr als 20 Ländern" bediene. CVC Catalyst erklärte zudem, die weitere internationale Expansion und Innovation von Fibrotex „vor dem Hintergrund einer langfristigen Verteidigungsmodernisierung und wachsender Sicherheitsanforderungen" unterstützen zu wollen. Fibrotex selbst reagierte zunächst nicht auf eine Anfrage zur Stellungnahme. Die israelische Zeitung Calcalist hatte im April berichtet, dass Fibrotex die US-Investmentbank Jefferies beauftragt habe, einen Anteil bei einer Bewertung von rund 1 Milliarde US-Dollar zu verkaufen.
Hintergrund: Was bisher geschah
CVC ist in jüngster Zeit durch mehrere große Transaktionen in den Schlagzeilen. Bereits am 29. Mai 2026 berichtete aktien.news, dass CVC die Lebensmittelzutaten-Sparte von International Flavors & Fragrances (IFF) für 4,3 Milliarden US-Dollar erwarb – eine der bedeutendsten Transaktionen im Verhältnis zur Gesamtgröße des Verkäufers. Am 22. Mai 2026 meldete aktien.news zudem, dass CVC gemeinsam mit der Groupe Bruxelles Lambert (GBL) ein Übernahmeangebot für den italienischen Arzneimittelhersteller Recordati im Wert von mehr als 12 Milliarden US-Dollar abgegeben hatte. Die Fibrotex-Investition zeigt damit eine andere Seite von CVC: Während große Deals offensiv kommuniziert werden, wählte die Gesellschaft beim israelischen Rüstungsgeschäft bewusst die stille Variante.
Was das für Anleger bedeutet
Das Geschäft beleuchtet ein wachsendes Spannungsfeld für institutionelle Investoren: Verteidigungsinvestitionen sind seit der umfassenden Invasion der Ukraine und den verstärkten europäischen Wiederaufrüstungsbemühungen wieder stärker gefragt. Gleichzeitig erzeugt der Kontext Israel erheblichen Gegenwind. Naaguesh Appadu vom M&A Research Centre der Bayes Business School in London kommentierte: „Es gibt immer Kontroversen, wenn es um Investitionen in Israel geht, aber Kontroversen machen die Investition nicht von Natur aus falsch." Er ergänzte: „Gegenwind von LPs und Mitarbeitern ist ein echtes Risiko."
Ein Investor des CVC Catalyst-Fonds erklärte, man beurteile Verteidigungsinvestitionen danach, ob es sich um Unternehmen handele, die Nicht-Kampfmaterial oder tatsächliche Waffen herstellen. Fibrotex produziert Tarnsysteme, also Schutzausrüstung, keine offensiven Waffensysteme – ein Unterschied, der für viele institutionelle Investoren mit ESG-Richtlinien relevant ist. CVC selbst betonte, die Produkte von Fibrotex dienten dazu, „Personal und kritische Vermögenswerte zu schützen, indem sie deren Erkennbarkeit verringern".
Für deutsche Privatanleger, die in CVC-Aktien oder in Private-Equity-Fonds investiert sind, verdeutlicht der Fall, dass Reputationsrisiken bei Beteiligungsgesellschaften zunehmend eine Rolle spielen. Die fehlende Transparenz bei der Fibrotex-Investition könnte das Vertrauen von Limited Partners belasten – insbesondere jener mit strikten Nachhaltigkeits- und Ethikvorgaben.
Ausblick
Das Geschäft erfolgt zu einem sensiblen Zeitpunkt für die europäisch-israelischen Beziehungen. Das Vereinigte Königreich kündigte im vergangenen Monat zusammen mit Frankreich und Kanada ein Importverbot für Waren und einige Dienstleistungen an, die mit israelischen Siedlungen im besetzten Westjordanland in Verbindung stehen. Israel ist aufgrund des Krieges im Gazastreifen und der zunehmenden Gewalt von Siedlern gegen Palästinenser im Westjordanland zunehmend isoliert, was Investitionen im Verteidigungssektor des Landes potenziell umstritten macht. Konkrete Termine oder weitere geplante Transaktionen über den Catalyst-Fonds wurden von CVC nicht kommuniziert.
Kurz erklärt
- Private Equity: Beteiligungsgesellschaften, die Kapital von institutionellen Investoren einsammeln und in nicht börsennotierte Unternehmen investieren.
- Limited Partners (LPs): Investoren in einem Private-Equity-Fonds, die Kapital bereitstellen, aber keine operative Kontrolle über die Investitionsentscheidungen haben.
- Mid-Market-Fonds: Ein Private-Equity-Fonds, der sich auf mittelgroße Unternehmen konzentriert, typischerweise unterhalb der Größenordnung von Mega-Buyout-Transaktionen.