
Chiles Lithium-Boom hängt von Genehmigung großer Projekte ab
Die Lithium-Investitionspipeline in Chile hat sich auf 10,8 Milliarden Dollar mehr als verdoppelt, doch zwei Milliardenprojekte warten auf Umweltgenehmigungen.
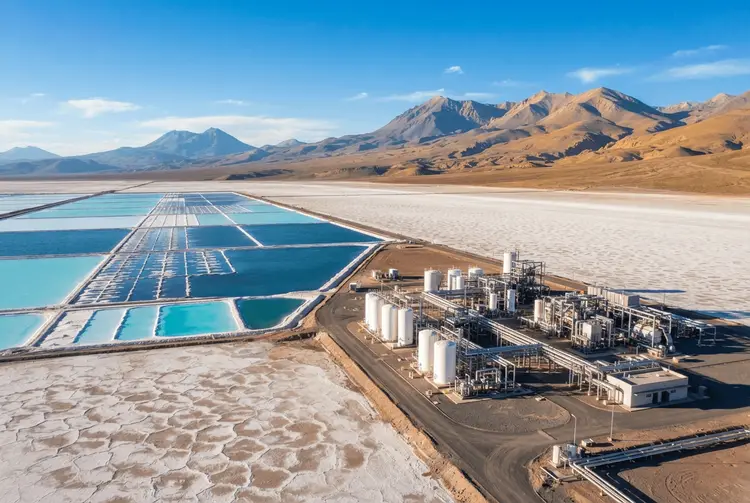
Die Investitionspipeline für Lithium in Chile hat sich mehr als verdoppelt und erreicht 10,8 Milliarden Dollar. Damit treibt das Lithiumgeschäft fast das gesamte Wachstum im Portfolio der Bergbauprojekte des Landes an. Zwei große Entwicklungen warten allerdings noch auf die umweltrechtliche Genehmigung.
Die chilenische Kupferkommission Cochilco prognostiziert für den Zeitraum 2026 bis 2035 Bergbauinvestitionen von 111,1 Milliarden Dollar – das höchste Niveau seit 13 Jahren. Das Portfolio wuchs um 6,3 Prozent gegenüber 104,5 Milliarden Dollar in der vorherigen Erhebung. Von dem Anstieg um 6,6 Milliarden Dollar entfielen 6,1 Milliarden Dollar auf Lithium.
Der Zuwachs unterstreicht die wachsende Bedeutung von Lithium für den chilenischen Bergbausektor, auch wenn Kupfer bei den Investitionen weiterhin dominiert. Ein Großteil des Wachstums hängt von der behördlichen Genehmigung für die direkte Lithiumextraktion (DLE) ab. Diese Technologie soll die Ausbeute steigern und die Abhängigkeit von traditionellen Verdunstungsbecken verringern.
Zwei Milliardenprojekte warten auf die Umweltprüfung
Zwei Projekte, die derzeit einer umweltrechtlichen Prüfung unterliegen, belaufen sich zusammen auf 6,1 Milliarden Dollar. Das entspricht mehr als der Hälfte der geplanten Lithiuminvestitionen des Landes. Beide werden von Chiles Umweltbewertungsdienst SEA geprüft.
Das größere Vorhaben ist der Übergang von Albemarle (NYSE: ALB) zur DLE-Technologie im Wert von 3,1 Milliarden Dollar. Das Unternehmen gibt an, damit nahezu doppelt so viel Lithium wie in seinem bestehenden Betrieb ausbeuten zu können. Das zweite Projekt ist das 3-Milliarden-Dollar-Vorhaben Salar Futuro, entwickelt von NovaAndino Litio, der öffentlich-privaten Partnerschaft zwischen dem staatseigenen Konzern Codelco und SQM.
Salar Futuro zielt darauf ab, die Operationen im Salar de Atacama zwischen 2031 und 2060 aufrechtzuerhalten. Dazu soll DLE-Technologie eingeführt werden, um die Produktion zu steigern und gleichzeitig weniger Sole zu entnehmen. Der Fortschritt bei den Genehmigungen bestimmt, wann die vorgeschlagenen Investitionen vorangetrieben werden können und Chancen für Auftragnehmer, Lieferanten und die umliegenden Gemeinden entstehen.
Argentinien könnte Chile als Lithiumführer überholen
Die Bedeutung reicht über Chiles Grenzen hinaus. GEM Mining Consulting hat gewarnt, dass Argentinien Chile bis 2035 als größten Lithiumproduzenten Südamerikas ablösen könnte, wenn das globale Angebot 3,55 Millionen Tonnen Lithiumcarbonat-Äquivalent (LCE) erreichen sollte. Die Beratungsgesellschaft erklärte gegenüber MINING.COM, Käufer und Investoren würden davon profitieren, Lieferverträge an Finanzierungs- und Produktionsmeilensteine zu koppeln und gleichzeitig die Verarbeitungs- und Transportkapazitäten zu bewerten.
Claudia Rodríguez, geschäftsführende Vizepräsidentin von Cochilco, präsentierte die neuesten Aussichten auf der World Copper Conference Asia in Shanghai, organisiert von der britischen Beratungsfirma CRU. Das Portfolio umfasst 72 Projekte für das kommende Jahrzehnt, ein Anstieg von 59 in der vorherigen Erhebung. Rodríguez sagte, die Pipeline enthalte "mehr Initiativen mit fortgeschrittenen technischen und umweltrechtlichen Definitionen".
Kupfer dominiert weiterhin die Investitionen
Kupfer macht dennoch 84,5 Prozent der geplanten Ausgaben aus, das entspricht 93,9 Milliarden Dollar. Zu den Projekten zählt die 1,3-Milliarden-Dollar-Erweiterung und Optimierung der Laugung von BHP (ASX, LON: BHP) in Escondida. Sie ist darauf ausgelegt, die jährliche Produktion von 210.000 Tonnen Kupferkathoden aufrechtzuerhalten. Capstone Copper (TSX: CS; ASX: CSC) plant zudem 500 Millionen Dollar an Verbesserungen in Mantos Blancos, wodurch die Betriebszeit bis 2041 verlängert und die Kapazität zur Verarbeitung von Sulfiderzen auf 9,8 Millionen Tonnen jährlich erhöht wird.
Antofagasta führt Chiles Regionen mit 51,5 Milliarden Dollar an geplanten Bergbauinvestitionen an, was etwa 46 Prozent des nationalen Gesamtvolumens entspricht. Kupferprojekte machen 45 Milliarden Dollar dieses Betrags aus, rund 87 Prozent. SQM und NovaAndino entwickeln zudem einen weiteren Hafen-Ladepunkt in Tocopilla, während Erweiterungen in Cerro Colorado, Escondida, Nueva Centinela, Spence und Sierra Gorda geplant sind.
Der Capricorn Bioceanic Corridor, eine Transportinitiative zur Stärkung der Verbindungen zwischen südamerikanischen Märkten und pazifischen Häfen, fügt den Entwicklungsplänen der Region eine weitere Dimension hinzu. Die Konzentration der Projekte deckt jedoch Lücken in Wohnraum, Dienstleistungen und Infrastruktur auf. Mehr als die Hälfte der Belegschaft im Bergbau in Antofagasta lebt laut offiziellen Statistiken außerhalb der Region.
Die zentrale Herausforderung für Chile wird darin bestehen, seine wachsende Projekt-Pipeline in betriebene Minen umzuwandeln. Dafür müssen umweltrechtliche Genehmigungen erteilt und die für die Entwicklung benötigte Infrastruktur ausgebaut werden.